宏观偏空压力叠加海外复产预期 铝价修复受限
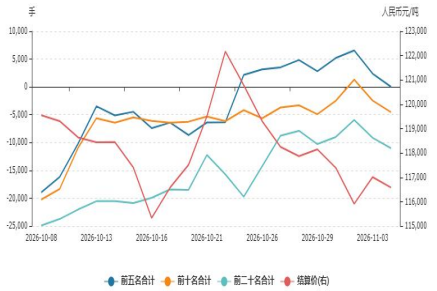
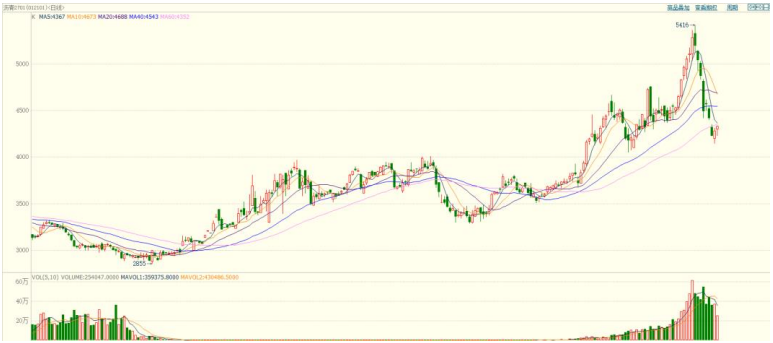
周四夜间,LME铝报收3026美元/吨,下跌1.74%。沪铝主力合约报收22620元/吨,下跌0.13%,主力合约减仓5000余手。
中东地缘再度出现恶化升级信号,但油价上涨、通胀担忧,以及美联储加息预期所形成的估值压制使得地缘风险溢价暂难推动铝价上行。产业端,EGA前三季度业绩出炉,其位于中东地区的Al Taweelah铝厂持续复产,61%的电解槽已重启,目标于2027年第一季度实现全面生产,Al Taweelah氧化铝厂于7月初重启,9月初,产能利用率进一步提升至约70%,复产持续推进也不断加强未来的弱预期,给外盘铝价带来直接压制。值得注意的是,LME铝库存处于历史极低水平,且库存中俄铝占比偏高,实际可流通性受限,潜在挤仓风险始终存在,将对外盘铝价形成隐性支撑,限制价格进一步下探空间。国内方面,当前国内铝现货升水仍处高位,据SMM数据,截至11月12日,铝锭社会库存降至48.9万吨,维持近五年同期低位。铝价近两日回落过程中,现货市场接货积极性边际提升,下游刚需承接韧性凸显,为盘面提供了坚实的现货托底。整体来看,铝价内外盘走势有所分化,沪铝在前期快速下跌后,强现实支撑的定价权重重新抬升,短期修复行情仍有延续基础,操作上可依托现货支撑轻仓参与反弹行情,而远期供需宽松预期更多有待观察,关注23000元/吨附近支撑跌破后转为阻力,若反弹站稳则有望打开铝市进一步反弹修复空间,11月中下旬及12月多场大国间多边博弈将是关注重点,预期海外市场缺乏和平基础下持续低烈度乱战与供应链不稳的冲击还将持续。
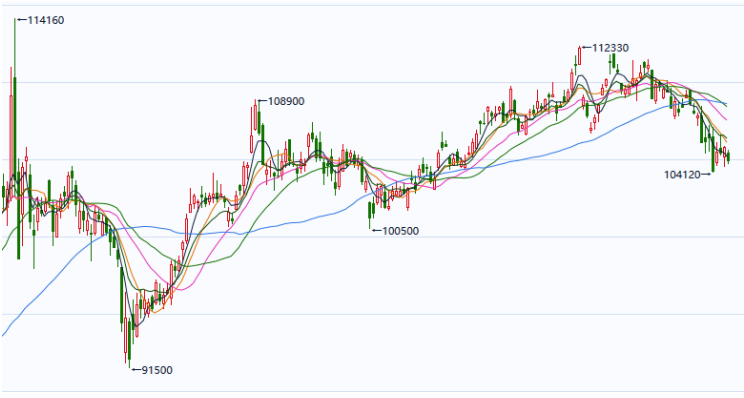
周四夜间,铝合金报收21705元/吨,下跌0.57%。铝价偏弱运行,铝合金价格跟随弱势。原料方面,政策影响持续,实际有效供给仍然偏紧,废铝价格虽因铝价下行跟随下移,但抗跌性明显,铝精废价差压缩,原铝替代的经济性显现。铝合金主要的终端汽车消费市场来看,汽车市场消费数据同比下降依然明显,终端需求亮点不足,铝合金市场采购仍以刚需为主,主动补库意愿不足,终端需求对价格的承接能力有限。整体而言,当前宏观偏空压力加大,产业端支撑也出现松动,预计铝合金震荡偏弱运行,以偏空思路对待。