工业硅多晶硅:供需两弱下 硅价区间震荡
【工业硅】
市场分析
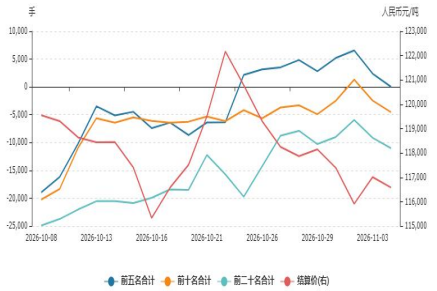
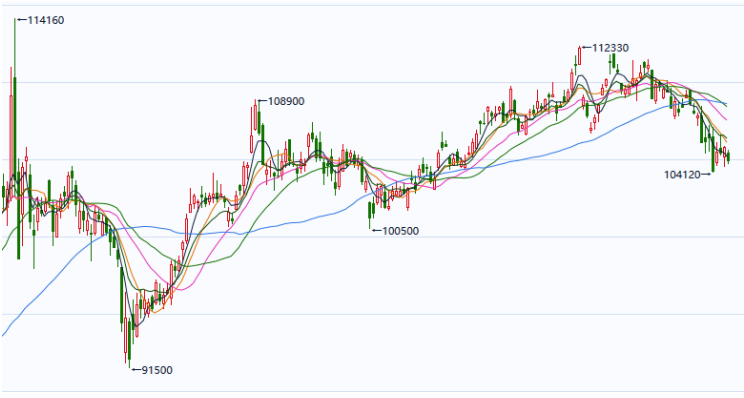
2026-11-12,工业硅期货价格震荡上涨,主力合约2612开于8610元/吨,最后收于8610元/吨,较前一日结算变化(55)元/吨,变化(0.64)%。截止收盘,2612主力合约持仓14.21万手,2026-11-11仓单总数为26759手,较前一日变化-501手。
供应端:工业硅现货价格持稳。据SMM数据,昨日华东通氧553#硅在9350-9450(0)元/吨;421#硅在9500-9700(0)元/吨,新疆通氧553价格8700-8900(0)元/吨,99硅价格在8700-8900(0)元/吨。昆明、黄埔港、西北、天津、新疆、四川、上海地区硅价持平,97硅价格持稳。
SMM统计11月5日工业硅主要地区社会库存共40.8万吨,较上周小幅减少。
消费端:据SMM统计,有机硅DMC报价13200-13800(-50)元/吨。下游多晶硅需求持续弱势,硅片厂优先去库为主,仅刚需采买。有机硅,铝合金需求基本持稳,多以试探性询单为主。
近期工业硅基本面处于供需两弱状态,价格区间震荡。
策略
目前工业硅需求端多晶硅控产逐步落地,持续弱势;库存端连续数周边际修复,小幅去库中。价格预计维持区间震荡。短期来看,进入枯水期电价上调,价格下方成本支撑稳固,上行空间取决于多晶硅减产力度与枯水期供应收缩的兑现情况。
单边:短期区间操作
跨期:无
跨品种:无
期现:无
期权:无
风险
1、政策端扰动;
2、多晶硅企业开工变化;
3、宏观及资金情绪;
4、有机硅企业开工情况。
【多晶硅】
市场分析
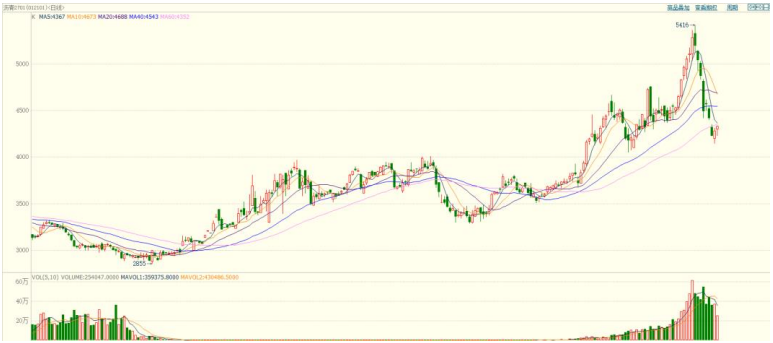
2026-11-12日,多晶硅期货主力合约2612震荡上涨,开于34390元/吨,最后收于34550元/吨,收盘价较上一交易日变化0.42%。主力合约持仓达到2.98万(前一交易日3.39万)手,当日成交2.57万手。
多晶硅现货价格小幅下跌,据SMM统计,N型料39.90-43.00(-0.15)元/千克,n型颗粒硅40.00-41.00(0.00)元/千克。据SMM统计,多晶硅厂家库存增加,硅片库存增加,最新统计多晶硅库存38.10万吨,环比变化2.92%,硅片库存26.67GW,环比0.60%,多晶硅周度产量20400.00吨,环比变化-6.42%,硅片产量12.68GW,环比变化3.20%。
硅片方面:国内N型183mm硅片0.91(-0.03)元/片,N型210mm价格1.09(-0.03)元/片,N型210R硅片价格0.97(-0.03)元/片。
电池片方面:高效PERC182电池片价格0.27(0.00)元/W;PERC210电池片价格0.28(0.00)元/W左右;TopconM10电池片价格0.29(0.00)元/W左右;Topcon G12电池片0.31(0.00)元/w;Topcon210RN电池片0.31(0.00)元/W。HJT210半片电池0.37(0.00)元/W。
组件:PERC182mm主流成交价0.67-0.74(0.00)元/W,PERC210mm主流成交价0.69-0.73(0.00)元/W,N型182mm主流成交价格0.70-0.70(0.00)元/W,N型210mm主流成交价格0.71-0.72(0.00)元/W。
策略
近期多晶硅价格持续震荡,虽情绪受美国光伏政策转变预期有所好转,但总体仍受高库存于弱需求压制。短期来看,价格能否反弹主要看供应端枯水期减产实际效果,中长期来看,重点关注能耗新规明年的落地情况。
单边:短期区间操作,主力合约短期预计持续震荡
跨期:无
跨品种:无
期现:无
期权:无
风险
1、供需博弈情况。
2、资金情绪影响。
3、政策扰动影响。
4、中东地区战争对海外光伏需求影响。
免责声明:本报告所涉及信息或数据主要来源于第三方信息提供商或其他公开信息,华泰期货不对该类信息或数据的准确性或完整性作任何保证。内容所载的意见、预测仅反映发布当日的观点或意见,均不构成对任何人的投资建议,投资者据此投资,风险自担。