焦煤:产能微跌 需求下滑 库存增加 预计焦煤反弹空间有限
CCI山西低硫主焦S0.7价2202(-14);CCI山西中硫主焦S1.3价格1890;CCI山西高硫主焦S1.6价格1881。CCI蒙煤甘其毛都蒙5价格1520(-4);CCI甘其毛都蒙3价格1580(-5)。CCI折算山西煤仓单1950,CCI折算蒙煤仓单成本1947(-5)。
【供给】
复产节奏放缓,产量微幅下跌。截至11月12日,汾渭统计88家样本煤矿原煤产量754.58万吨/周,周环比-1.54万吨/周,原煤库存179.61万吨,周环比+5.99万吨,精煤产量381.13万吨/周,周环比-1.1万吨/周,精煤库存154.88万吨,周环比+10.18万吨。
截至11月12日,钢联统计523矿样本煤矿产能利用率70.7%,周环比-0.5%,原煤日产159.3万吨/日,周环比-1.1万吨/日,原煤库存434.3万吨,周环比+9.1万吨,精煤日产66.1吨/日,周环比-0.1万吨/日,精煤库存249.5万吨,周环比+7.3万吨。
【需求】
焦化厂利润亏损加剧,生产意愿一般,叠加下游铁水低位,焦炭产量跟随微降。截至11月12日,全样本独立焦化厂焦炭日均产量60.2万吨/日,周环比-0.2万吨,247家钢厂焦炭日均产量46.3万吨/日,周环比-0.2万吨,总日均产量为106.5万吨,周环比-0.4万吨。
钢厂铁水产量维持较低水平,本周环比微幅下降。截至11月12日,247家钢厂日均铁水产量环比-0.37万吨至230.632万吨;高炉开工率环比持平至79.71%;产能利用率-0.14%至86.48%。盈利钢厂比例环比持平至11.26%。
【库存】
国内矿山及沿海港口库存小幅增加,下游需求端补库意愿低,库存降低。截至11月12日,焦煤总库存(矿山+洗煤厂+焦化厂+钢厂+16港+口岸)周环比+1.2至3642.3万吨。其中,523家矿山库存环比+13.2至471.5万吨,314家洗煤厂环比-3.7至406.8万吨,全样本焦化厂环比-13.2至903.7万吨,247家钢厂环比-16至727.7万吨;沿海16港库存环比+21.1至880.4万吨;三大口岸库存-0.3至252.3万吨。
【观点】
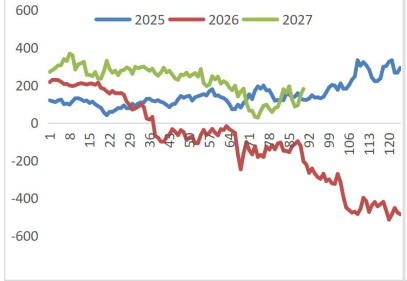
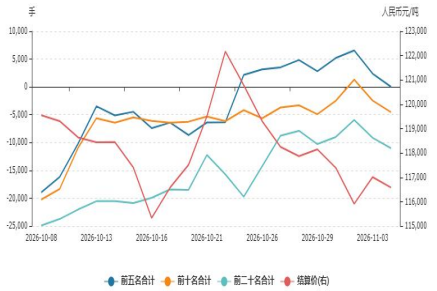
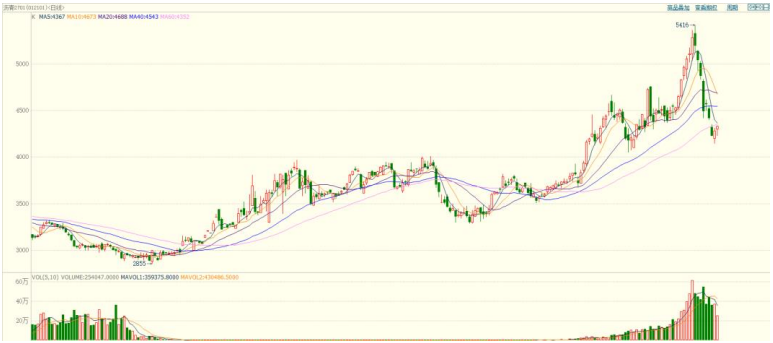
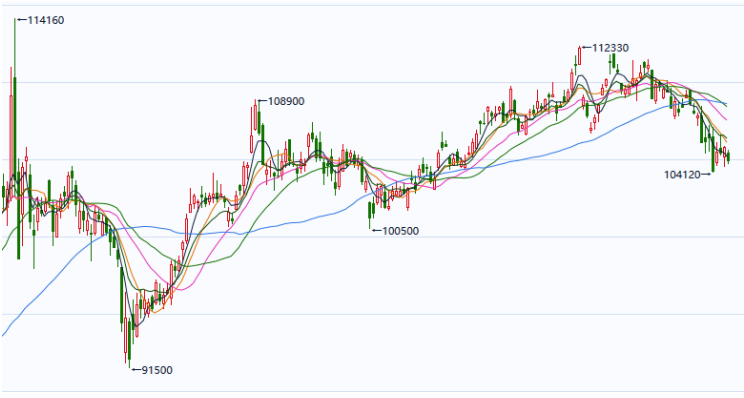
昨日焦煤合约震荡下跌,山西焦煤现货价格企稳,蒙煤持续弱幅下跌。汾渭和钢联周度数据显示,供给端山西煤矿复产节奏放缓,产量环比微降但趋势仍存。需求端钢厂利润承压,铁水产量继续微幅下跌;焦化厂利润进一步被提降挤压,产量降低。国内总库存环比持续增加,累库具备较强持续性。近期冬储暂无启动迹象,市场对冬储的预期边际弱化。预计期货短期震荡走偏弱为主,操作上建议观望,待反弹后择机做空,后续重点关注蒙煤通关情况。
免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。本报告的最终所有权归报告的来源机构所有,客户在接收到本报告后,应遵循报告来源机构对报告的版权规定,不得刊载或转发。