铝:宏观与基本面共振 铝价延续回落态势
【现货】11月12日,SMM A00铝现货均价23110元/吨,环比+420元/吨,SMM A00铝升贴水均价370元/吨,环比+360元/吨。海外端,日本MJP现货升水238美元/吨,日环比持平,当前进口盈亏-3203.09元/吨,较上一交易日-249元/吨。整体来看,国内现货成交清淡,现货升贴水回落;海外升水同步回落,供应紧张局面有所缓和。
【供应】据SMM统计,2026年10月国内电解铝产量387.9万吨,同比+1.89%,环比+3.47%。截至10月底,全国电解铝运行产能4567.1万吨,环比减少-5.9万吨。随着旺季需求整体偏弱,当月铝水比例环比回落-0.75个百分点至77.49%。11月终端消费由旺季转弱,同时加工品出口受内外比价影响明显降低,铝水比例预计小幅回落。
【需求】本周铝加工环节开工分化。11月12日当周,铝型材开工率52.1%,周环比-0.4%;铝板带68%,周环比-0.8%;铝箔开工率70.7%,周环比-0.3%;铝线缆开工率65.2%,周环比+0.4%。
【库存】据SMM统计,11月12日国内主流消费地电解铝锭库存48.9万吨,环比上周-3.2万吨;11月12日上海和广东保税区电解铝库存总计11.39万吨,环比上周-0.59万吨。11月12日LME铝库存22.64万吨,环比前一日-0.03万吨。
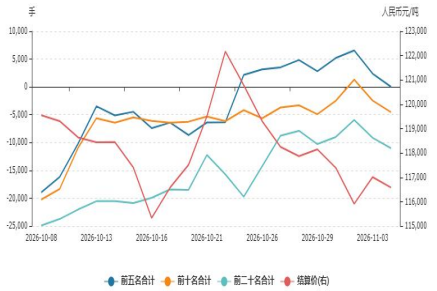
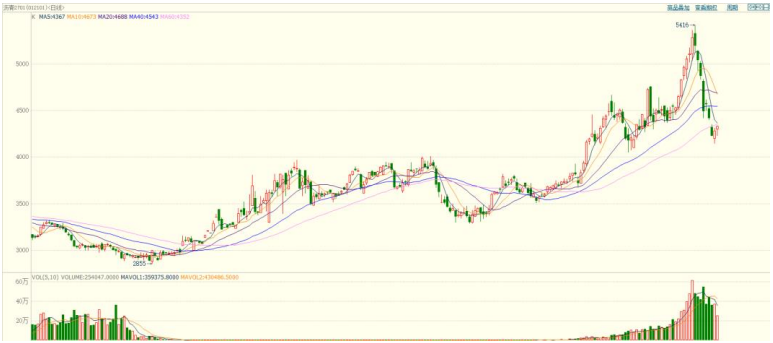
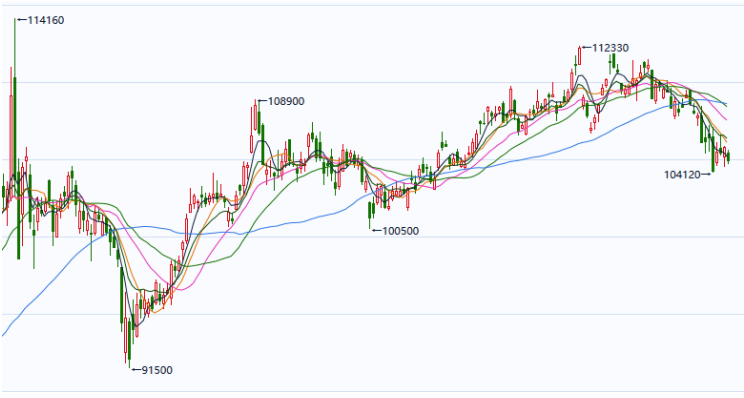
【逻辑】近期铝价延续偏弱运行,主力合约昨日收涨1.77%至22680元/吨。宏观层面,10月美国CPI数据小幅超预期,当前油价高企抬升通胀及利率政策不确定性,市场对美联储12月加息已充分定价,利率路径仍构成中期宏观压制。基本面上,国内铝锭社库去化至48.9万吨,铝棒库存降至11.75万吨,LME库存22.6万吨,国内去库节奏放缓,但低库存背景下近月升水结构仍较坚挺。不过,平衡表隐含的内需增速与产业反馈存在偏差,部分库存或沉淀于厂库、半成品等隐性环节,社会库存偏低未必意味着全产业链库存同步偏低,后续需求转淡可能带来隐性库存显性化压力。需求端,铝材开工整体持平,内外价差大幅收窄或影响11—12月加工材出口。综合来看,内外比价收窄、现货升水回落叠加隐性库存释放风险将制约铝价的反弹高度,后市价格预计以脉冲式回落为主,关注反弹后的沽空机会。
【操作建议】主力合约参考22000-22800,空单继续持有
免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。本报告的最终所有权归报告的来源机构所有,客户在接收到本报告后,应遵循报告来源机构对报告的版权规定,不得刊载或转发。