棉花:成交以刚需为主 下游交投清淡
【行情分析】
洲际交易所(ICE)棉花期货跌至四个月来最低,受收获季相关的抛售压力以及谷物市场整体疲软的双重拖累。美国农业部(USDA)在每周作物生长报告中公布称,截至2026年11月1日当周,美国棉花收割率为63%,此前一周为52%,五年均值为54%。美棉收割进度加快,美棉供给有望增加,价格预计维持偏弱震荡格局。国内郑棉短期存在技术支撑,但产业层面缺乏实质性利好。新棉加工持续放量,商业库存高企,供应压力突出;下游纺织订单偏弱,纱线库存不断累积,部分纺企采取限产、放假措施,原料采购仅以刚需小单为主,需求修复不及预期。综合来看,短期国内棉价大概率弱势震荡,反弹空间有限、逢高承压。
【基本面消息】
美棉上市情况:根据美国农业部的统计,截至2026年10月29日当周,美陆地棉+皮马棉累计检验量为70.77万吨,占年美棉产量预估值的24.2%,同比下滑3%(2026/27年度美棉产量预估值为293万吨)。美陆地棉检验量69.76吨,检验进度达25%;皮马棉检验量1.01万吨,检验进度达12%。周度可交割比例在82.4%,周度下滑2%,季度可交割比例在85.2%,同比高6.6个百分点。美棉上市检验进入高峰,同比小幅落后,受5月份早期干旱影响,美棉前期收获偏慢,因此检验进度略滞后,后续收获提速,预计检验加快。可交割比例环比高位回落,反映后期干旱对棉花生长的不良影响。
美棉出口:截至2026-10-22当周,2026/27年度美陆地棉周度签约4.91万吨,环比增加8%,其中中国签约1.18万吨,土耳其签约0.92万吨;2027/28年度美陆地棉周度签约0.87万吨;2025/26美陆地棉周度装运3.65万吨,环比下滑18%,其中越南装运1.48万吨,巴基斯坦装运0.6万吨。本周出口销售继续增长,装运放缓。东南亚数国签约明显放缓,越南装运提速。皮马棉周度签约较少。中国签约大幅增长,不过考虑国内配额紧缺,装运至少到明年1月份会有放量。
国内方面:
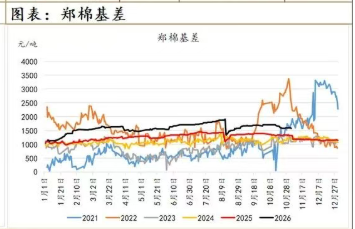
截至11月3日,郑棉仓单注册量6528(-35),预报量208(+1),整体6736(-34)。销售报价:2026/27南疆巴州阿克苏机采淡点污、淡黄染棉29/29B/杂3.5内较低销售基差在CF01+500~800,较多31级同品质皮棉报价仍多在900及以上,疆内自提。
免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。本报告的最终所有权归报告的来源机构所有,客户在接收到本报告后,应遵循报告来源机构对报告的版权规定,不得刊载或转发。