深加工订单偏弱+库存同期历史高位 玻璃震荡偏弱运行
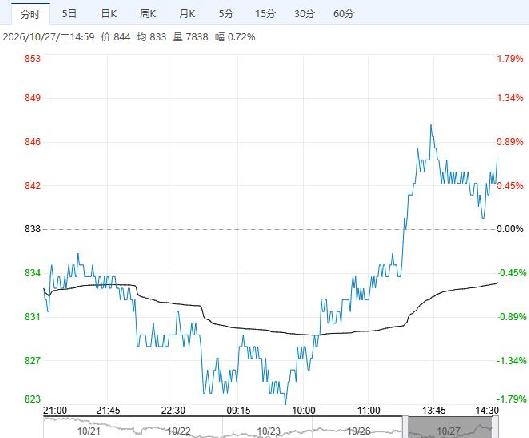
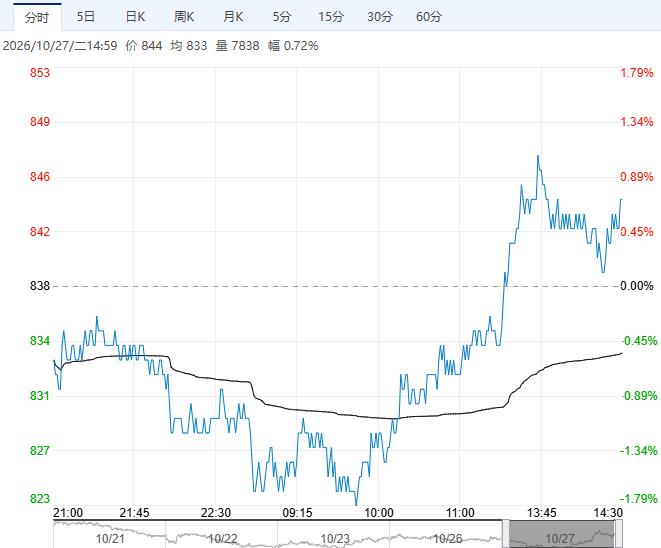
10月27日午盘,玻璃主力合约走势表现偏强,目前盘内报844元,涨幅0.72%。玻璃生产利润持续恶化,但企业冷修体量偏少,复产带来零星产能增加;终端地产拖累下游深加工订单偏弱,库存同期历史高位。玻璃基本面疲弱,短期预计震荡偏弱运行为主。
山金期货:库存压力大需求仍偏弱 期价维持震荡偏弱概率大
供应方面,最近一周的日熔量仍维持在相对高位,行业开工率略有回落。需求方面,中下游以刚需采购为主,玻璃加工企业订单旺季成色不足。玻璃库存环比回落,但仍大幅高于去年同期水平,行业仍面临极大的去库压力。目前三种产线均陷深度亏损,期价又深度贴水现货,成本对期价很强的支撑。市场处于供需双弱的格局,期价处于纪录低位附近,成本对期价有支撑。技术面上,期价跌破了8月低点后持续下跌,上方10日均线阻力很强,不排除后市存在加速下跌的可能,直到多头止损离场。
银河期货:偏弱下跌暂缓转为震荡观察
供应端,玻璃日产14.3万吨不变,湖北沙河后续都有冷修预期,但落地时间不能完全确定。从宏观和微观上来看玻璃需求都较为疲弱,9月竣工同比数据进一步下滑,中期来看达到供需平衡仍需产线继续冷修。玻璃节后累库压力以及北玻南运也压制价格反弹,上周厂库环比下降1%至7102万重箱,华中华北地区绝对库存压力偏大,虽近期产销好转,但持续性存疑。纯碱走势偏强,玻璃偏弱下跌走势暂缓,转为震荡观察。
继续阅读