成本托底+行业低开工+去库支撑 PVC延续偏强格局
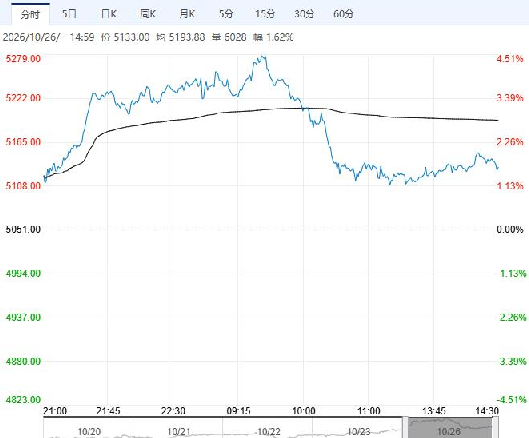
10月26日午盘,PVC主力合约小幅上涨,目前盘内报5133元,涨幅1.62%。行业低开工预计持续,总库存延续下降,低利润下减产有效驱动库存去化。电石价格持稳,成本端对PVC形成一定托底。PVC短期延续相对偏强格局,电石成本托底+行业低开工+去库构成支撑,但上方受制于需求端承接力度。
山金期货:供给收缩托底 但复产弹性压制反弹
需求端持续低迷,下游整体开工率37.75%,较去年同期低10.84个百分点,房地产数据仍处调整阶段,1-9月新开工面积同比下降24.9%,终端需求难有起色。印度需求低迷叠加海运费高企,出口增量受限。去库尚可,截至10月22日,华东及华南扩充后样本仓库总库存86.94万吨,较上一期减少2.50%,同比下降7.37%,但社会库存绝对水平仍偏高。综合来看,PVC在供给收缩与成本托底下难向下突破,但弱需求制约反弹高度,短期区间震荡为主。
五矿期货:呈现上有顶、下有底的震荡格局
目前PVC呈现上有顶、下有底的震荡格局,上方受高库存、弱需求及供应回升预期压制,下方受产业链现金流亏损的成本支撑。供应端,10月检修规模整体偏高,上周开工延续小幅下行,周环比回落1.7%至59.8%的历史低位,近端供应边际收紧为当前定价锚点,1-5月差呈走强态势。需求端,内需受地产拖累难有实质性改善,9月地产投资累计同比-20.9%,创年内新低。出口端,9月出口整体仍处偏低水平,月环比减少0.2万吨至31.2万吨,外需支撑有限。利润方面,近期盘面较大幅度上行叠加烧碱走弱,氯碱一体化利润整体改善。
继续阅读