库存累积、终端需求表现一般 棕榈油维持弱势运行
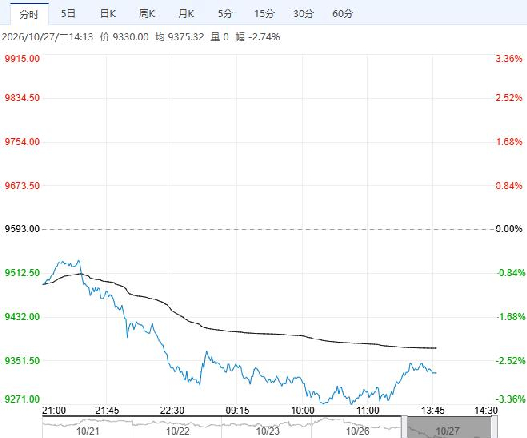
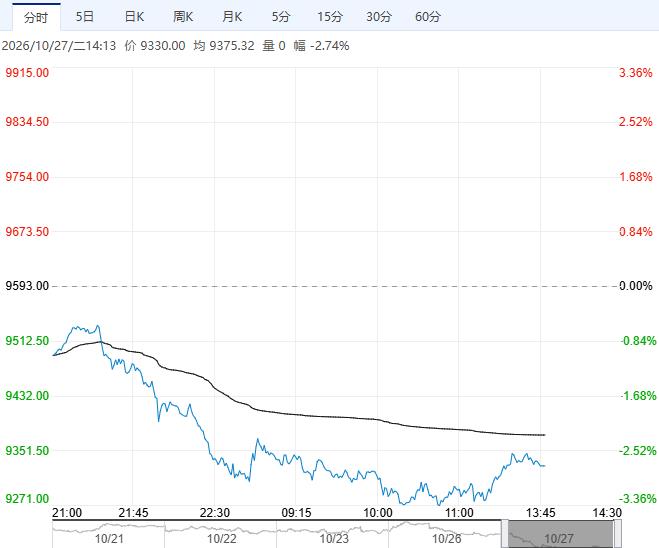
10月27日午盘,棕榈油主力合约大幅回落,目前盘内报9330元,跌幅2.74%。国内棕榈油市场仍面临现实约束,近端到港量维持高位,新增4条2027年9月船期买船,12月及2027年2月船期近期均有成交,未来到港数量较多。全国棕榈油库存持续累积升至120万吨,棕榈油近远端承压。
大越期货:供应短期维持充裕预期
MPOA报告显示,MPOA月报显示马棕9月产量环比增加19.07%至196万吨,出口减少17.1%至113.16万吨,9月末库存环比增加24.54%至351.09万吨。报告整体稍偏空,库存数据稍高于预期。目前船调机构显示10月目前马棕出口数据环比增加58.33%,后续增产季逐渐结束,棕榈油供应短期维持充裕预期。棕榈油P2701:9100-9500附近区间震荡。
宁证期货:弱势运行
南部半岛棕榈油压榨商协会(SPPOMA)发布的数据显示,2026年10月1-25日马来西亚棕榈油产量环比下降3.5%,鲜果串单产下降2.5%,出油率下降0.19%。独立检验公司AmSpec Agri发布数据显示, 马来西亚10月1-25日棕榈油出口量为1328115吨,较上月同期出口的791842吨增加67.7%。评:全国库存升至121.76万吨的近一年高位,商业库存继续累积,叠加未来到港压力增加、终端需求表现一般,国内供应压力凸显。短期主产国供需压力较大,棕榈油弱势运行。
继续阅读