短纤成本端仍有支撑 瓶片回调空间有限
【短纤】
本周期中国涤纶短纤产量为11.16万吨,上升0.86万吨,环比增幅8.35%。
周期内综合产能利用率平均值为57.07%,环比上升4.39%;其中常规短纤产能利用率均值为58.69% ,环比上升5.18%。
加工费修复,本周期内部分短纤企业负荷小幅提升,短纤综合产量及产能利用率均有上升。
评:涤纶短纤价格预计偏弱整理。短纤加工费虽有边际修复,但企业销量并未同步跟进,挺价意愿较为明显。
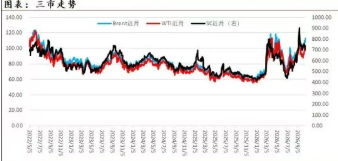
然而终端旺季氛围兑现不足,企业主动提负积极性偏低,供需两端均缺乏实质性驱动,成本端仍有支撑,短纤震荡偏多。
【瓶片】
本周期内福建百宏停车检修,本周聚酯瓶片产量稳定在28.11万吨,较上周减少0.34万吨;产能利用率至58.29%,较上期下滑0.72个百分点。
本周期中国聚酯行业周产量:134.79万吨,较上周+0.71万吨,环比+0.53%。
评:在加工费和需求偏弱的压力下,开工率下降至低位,但随着需求逐步步入淡季,由于下游对高价货源相对抵触,聚酯瓶片现货加工费亏损程度有所扩大,工厂开工积极性受挫,行业加工费存在进一步压缩的可能。
瓶片供需双弱,成本端仍有支撑,瓶片回调空间有限,震荡偏多。
继续阅读