镍:矿端供应宽松叠加高库存压制 镍价短期震荡偏弱
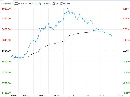
【现货】截至10月8日,SMM1#电解镍均价122200元/吨,日环比下跌1400元/吨。进口镍均价报120250元/吨,日环比下跌1600元/吨;进口现货升贴水50元/吨,日环比持平。
【供应】据Mysteel调研全国22家样本企业统计,2026年9月预估产量27385吨,环比减少1.73%,同比减少25.57%,减产趋势未改。产能利用率降至52.90%,运行产能仅37049吨,开工率70.33%。
【需求】需求端整体疲弱,下游仅刚需采购,现货成交清淡。不锈钢9月旺季需求尚未兑现,钢厂采购意愿疲弱。三元电池领域排产维持高位,但下游仅维持逢低刚需补库,采购谨慎,对镍需求拉动有限。电镀需求稳定但难有增长;合金(军工、轮船)需求相对较好,但体量有限,难以对冲整体颓势
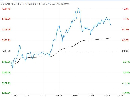
【库存】海外库存与国内社会库存均小幅回落,保税区库存持平。截止10月8日,LME镍库存284178吨,周环比下降504吨;SMM国内六地社会库存123783吨,周环比减少461吨;保税区库存1900吨,周环比持平。
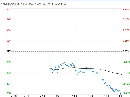
【逻辑】昨日沪镍震荡下跌,受印尼RKAB配额放量拖累矿价影响,短期走势震荡偏弱。消息面,IMIP园区内部分镍铁冶炼厂因水电供应受限被迫实施阶段性减产,经测算镍铁实物量减产量约6-7万吨,影响有限。宏观方面,美债收益率持续上行,10年期一度升破5.2%,对有色板块形成系统性压制;但假期期间PCE及非农数据公布后,市场对10月加息概率的定价有所回落,利率端压力边际缓和。供需层面,印尼矿端供应改善预期持续发酵。WBN已获印尼政府批准逐步重启采矿作业,涉及2026年下半年RKAB补充配额,但具体获批额度尚未披露。印尼ESDM签署新决定,大幅下调低品位镍矿HPM基准价,核心在于修正低品位矿的税负倒挂问题,对火法矿链条无直接影响。火法矿现货价格大幅承压,印尼1.6%品位CIF价跌至59.5美元/湿吨,内贸矿升水已降至约1美元/吨,部分品位出现负溢价,货源整体充裕。菲律宾镍矿价格弱稳,1.3%品位CIF报44.5美元/湿吨。精炼镍方面,炼厂利润持续亏损,供给端边际收紧。
镍铁方面,高镍铁价格止跌企稳,成本线支撑有所修复,但需求旺季未兑现情况下下游采购意愿持续低迷,成交整体偏清淡。9月旺季需求尚未兑现,钢厂采购意愿疲弱。三元前驱体9月排产计划已显著下调,下游采购维持刚需节奏,散单补库清淡,对镍需求拉动有限。成本端方面,硫磺价格持续下行,MHP成本支撑进一步弱化,产出受利润收缩影响持续受压;总体来看,宏观承压,硫磺价格下跌;精炼镍减产虽形成一定托底,但LME库存持续累积、国内社会库存仍处高位,压制镍价上行空间,短期镍价预计维持震荡偏弱。预计核心运行区间在117000-123000。
【操作建议】观望
【短期观点】震荡偏弱
免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。本报告的最终所有权归报告的来源机构所有,客户在接收到本报告后,应遵循报告来源机构对报告的版权规定,不得刊载或转发。