成本支撑较强+亏损产区减产托底 锰硅维持区间震荡
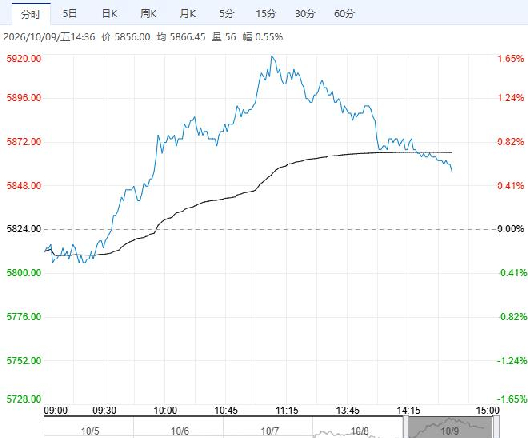
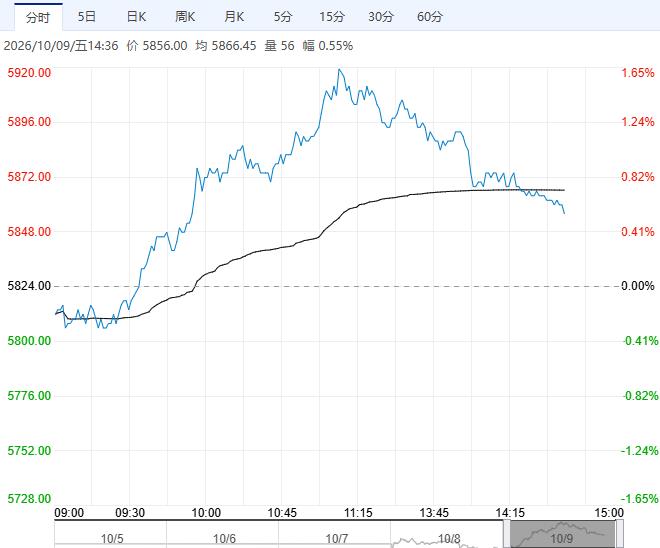
10月9日午盘,锰硅主力合约小幅上涨行,目前盘内报5856元,涨幅0.55%。需求端铁水产量小幅下降,硅锰供应继续抬升,供应处于过剩状态,厂内库存小幅下降,仓单库存小幅下降,库存整体小幅下降。硅锰供应过剩幅度扩大,锰矿价格依旧承压,关注化工焦价格,建议反弹试空。
银河期货:底部仍有支撑
8日锰矿、锰硅现货整体平稳。供应端方面,样本内产量略有增加,总体较为稳定。需求端,钢厂利润继续处于低位,铁水产量继续下降,对原料需求仍有利空预期。成本方面,焦炭开始第一轮提降,化工焦后续有跟跌压力,但能源价格坚挺,锰矿海运费稳中有涨,锰矿底部成本支撑距离不远,海外主流矿山11月报价整体以小幅上调为主。总体来看,基本面驱动偏弱,但锰矿成本支撑不远,底部仍有支撑。
大越期货:
进入四季度,锰矿外盘报价坚挺,矿价下行空间有限,对硅锰成本形成支撑;焦炭价格高位震荡,后续回落节奏缓慢,合金成本底部支撑仍存。供应端,行业整体过剩格局不变,亏损产区复产意愿偏弱,新增产能释放节奏随行情动态调整。需求端,10月上旬钢厂维持节前采购节奏,但11-12月钢材步入传统淡季,铁水产量存在回落预期,钢厂硅锰采购需求或将边际走弱,年末硅锰价格存在承压回调的可能性。不过成本底线支撑较强,叠加亏损产区减产托底,预计2026年四季度硅锰价格整体维持区间震荡,大幅波动的概率不大。
继续阅读