地产拖累深加工订单弱 库存高位玻璃短期震荡偏弱
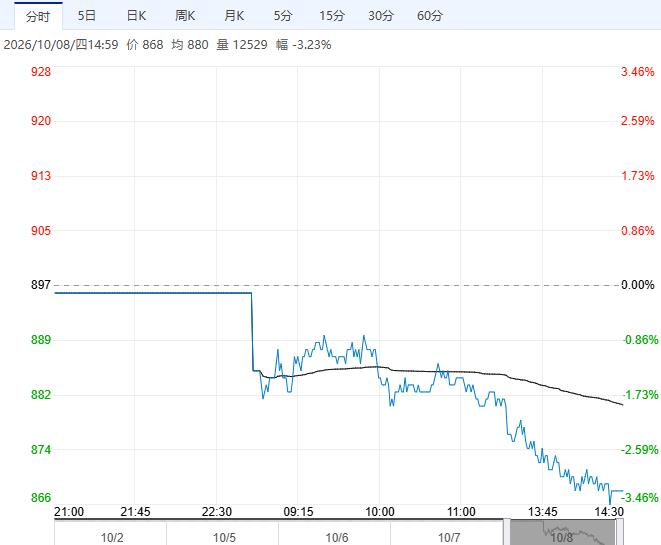
10月8日午盘,玻璃主力合约大幅下行,目前盘内报868元,跌幅3.23%。玻璃生产利润持续恶化,但企业冷修体量偏少,复产带来零星产能增加;终端地产拖累下游深加工订单偏弱,库存同期历史高位,玻璃基本面疲弱,短期预计震荡偏弱运行为主。
东吴期货:大幅下跌空间有限
需求端"金九银十"旺季成色不足,深加工订单规模低于历史同期,下游坚持随采随用、主动备货意愿低,国庆假期加工企业放假导致需求阶段性停滞,叠加生产刚性,节后行业或再度累库。10月行业库存将转为累积,高库存仍是制约价格的核心因素。但综合看,全行业深度亏损对价格形成较强底部支撑,大幅下跌空间有限。
光大期货:颓势难改
玻璃基本面仍处于供需双弱状态,但假期前地产政策进一步放松提振市场情绪。节后玻璃市场面临厂家累库、需求低位缓慢恢复、政策提振等多方因素博弈,预计玻璃期货价格底部坚挺震荡为主。考虑到短期政策对玻璃供需暂无实质性影响,提振效应仅存在于情绪层面,在供需失衡压力下政策对市场的提振时间及程度均较为有限。中长期地产低迷状态难以快速扭转,若玻璃供应未有进一步大幅下降,玻璃市场颓势依旧难改。
继续阅读