下游消费终端传统淡季来临 铝价难以形成有效反弹
消息面
本周国内铝锭社库去库1.7万吨,库存去化强度走弱。此外,本周铝主要下游加工材开工较前周持平在66.7%,此前连续6周抬升,季节性上看开工仍处在最近3年同期低位。
据SMM,预计7月国内电解铝运行产能将持续上行至4140万吨,产量348万吨,同比增长6.2%。进入7月云南、广西甘肃等地新增复产节奏稳步加快,且暂无停产检修消息。包括广元中孚二期7万吨以及甘肃中瑞二期10万吨将于本月开始通电投产,预计8月达产。
海外方面,欧洲能源问题仍值得关注,TTF天然气高歌猛进,警惕减产风险。从库存看,预计国内外库存去化将逐渐放缓,海外低库存压力将仍大于国内。
中国6月CPI同比增加2.5%,预期2.4%,前值2.1%。中国6月PPI同比增加6.1%,预期6%,前值6.4%。美国6月非农就业增加37.2万人,预期26.8;失业率维持在3.6%,与预期一致。美国非农就业大幅超预期,失业率处于低位,支撑美国加息预期。但欧洲央行重申7/9月加息125基点,周五美元创新高后回落。
机构观点
东吴期货:
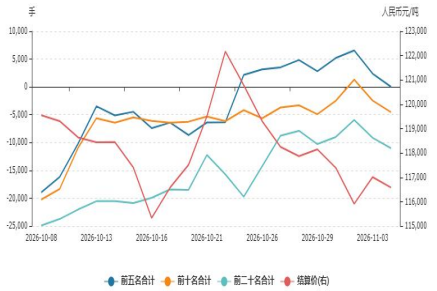
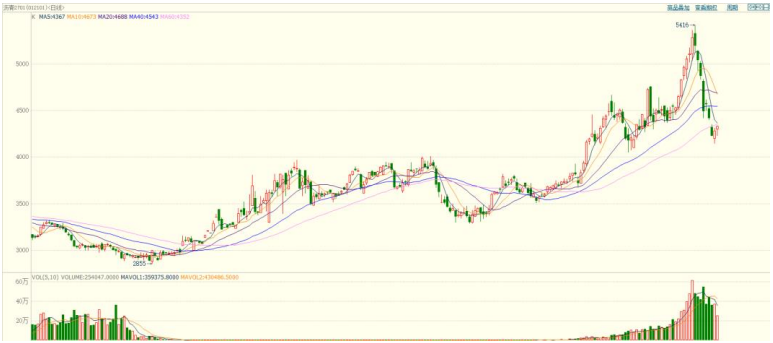
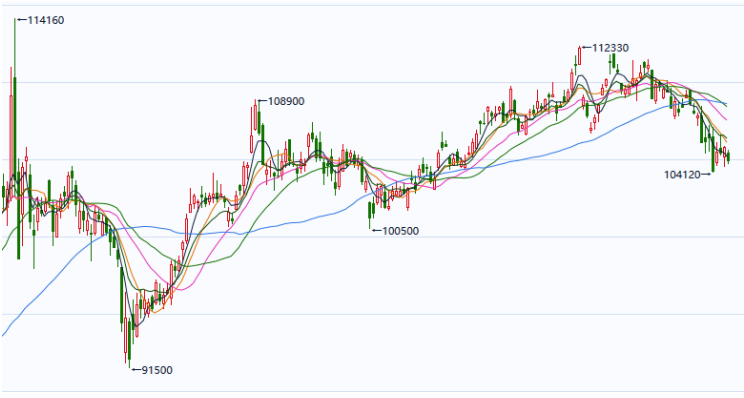
7月8日沪铝主力08合约日盘收涨0%,夜盘收涨0.27%;LME收跌0.88%。铝价走低刺激部分采购需求,但华南地区成交仍较差,需求预期并不乐观,预计短期内铝价将维持承压震荡走势,可逢高做空,不追跌。下半年铝供应趋于宽松,国内外基本面偏弱,叠加市场对经济衰退的忧虑加剧,铝价难以形成有效反弹。中长期来看,或出现累库现象,铝价易跌难涨。继续关注下游消费复苏情况。继续关注国际能源价格及俄乌局势变动。
申银万国期货:
铝下游消费领域逐步步入淡季。产业上,7月7日国内电解铝社会库存73.7万吨,小幅去库1.2万吨,淡季迹象逐步显现。供应端,6月份国内电解铝总产量为336万吨,同比增4.4%,7月国内广西、云南等地新增产能及复产产能稳步推进。需求端,下游消费终端传统淡季来临,市场对未来普遍偏悲观预期。整体上,下游需求不足,建议逢高抛空为主。