电镀及合金消费缺乏增量 沪镍短期进入调整阶段
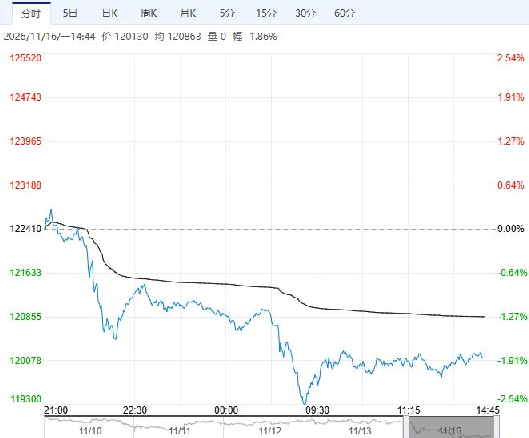
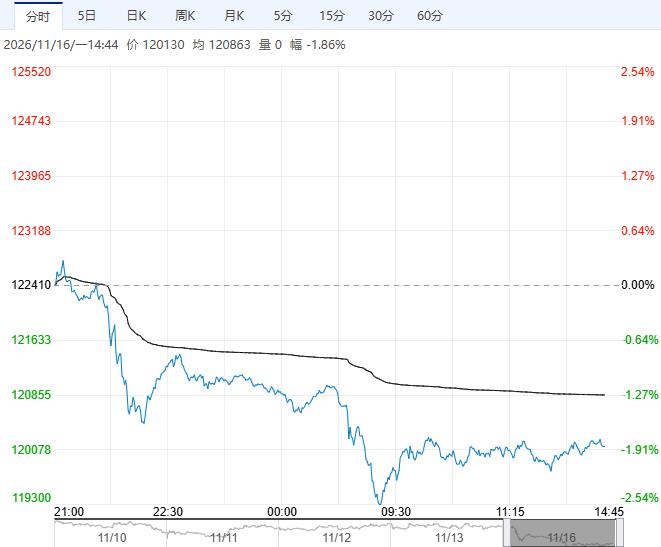
11月16日午盘,沪镍主力合约小幅走低,目前盘内报120130元,跌幅1.86%。现实基本面仍偏宽松,中国精炼镍库存增加至118284吨,LME镍库存回升至272724吨,境内外库存同步累积。镍矿和高镍生铁价格保持稳定,成本端暂时缺乏进一步上行驱动。预计镍价维持高位震荡。
大越期货:短期以震荡为主
HMA小幅回升但各品位HPM继续下移,矿价成本重心仍在缓慢走低。供应端,印尼2026年RKAB配额上修,短期矿端供应充裕,2027年配额将进一步下调,带来远期供应收缩信号。需求端,不锈钢排产环比微增,三元电池订单疲软,需求端缺乏向上驱动。综合来看,虽存在印尼配额政策收紧预期,但矿价成本重心下移与精炼镍持续过剩构成现实压制,预计短期以震荡为主。
政策端,印尼新成立的大宗商品出口机构DSI计划对棕榈油出口征收每吨个位数美元的服务费,该费用旨在覆盖印尼政府的运营及监管成本,具体费率将于12月公布,此外FINI确认即将通过DSI监管出口的铁合金产品涵盖镍铁(Feni)和镍生铁(NPI);下游方面,不锈钢厂排产回升,但在原料成本上移过程中维持刚需采购,磷酸铁锂对三元路线的替代效应持续压制硫酸镍需求,近期前驱体企业补库意愿薄弱,电镀及合金消费缺乏增量,预计镍价短期转入调整。
继续阅读