需求淡季等三重利空形成压制 铁矿石反弹持续性和高度受限
【市场分析】
11月11日夜盘,铁矿石主力合约(I2701)收于675元/吨,下跌1.24%(-8.5);持仓增加16713手至53.99万手。铁矿石加权持仓量增加23784手至114.88万手。现货青岛港PB粉650元/湿吨,环比前一交易日下跌2元/湿吨。
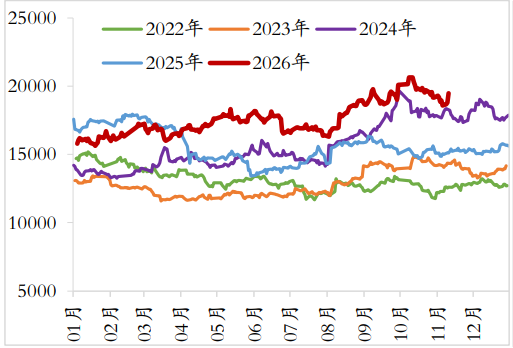
供应方面,近期海外发运出现阶段性收缩,全球铁矿石发运量环比减少557万吨至2991.2万吨,其中澳巴19港发运2324.8万吨,环比下降370.2万吨。根据Mysteel发布最新数据,45个港口到港量2663.4万吨,环比减少203万吨,短期减量给矿价带来支撑,但从累计进口数据看,海关总署1—10月铁矿砂及其精矿累计进口10.6亿吨,同比增加3.1%,中长期整体供应偏宽松的格局并未扭转,本轮发运下滑更多是短期扰动,难以形成持续的强驱动。需求方面,日均疏港量小幅增加0.05万吨至309.2万吨,日均铁水产量回落至230.69万吨,环比继续回落1.18万吨,连续多周下行,反映终端进入传统淡季之后,钢厂主动减产、控原料采购的意愿抬升。钢厂盈利率11.26%,仍处历史地位,247家钢厂高炉开工率79.71%,环比继续下降,高炉端尚未出现大面积停产现象,仅少量钢厂存在后续减产预期,对铁水的实际压制可控,更多是情绪层面的扰动,没有改变需求淡季的大方向。库存方面,全国45个港口进口铁矿库存总量16704.4万吨,环比增加237.33万吨港口持续累库,绝对库存同比高出1800万吨左右,钢厂以消耗厂内库存为主,钢厂低库存为后续补库提供一定空间。总体而言,铁矿供需宽松格局未改,四季度矿价中枢仍偏下移。下方支撑来自钢厂低库存的潜在冬储补库需求和国际海运费偏高,但冬储补库预期已明显弱化,关注环保政策对供给端的影响。
【核心观点】
综合来看,短期支撑来自海外发运阶段性减量、钢厂原料低库存、北方环保限产的情绪催化;但铁水季节性回落、港口高库存、终端需求淡季三重利空形成压制,铁矿反弹的持续性和高度受限。上方关注695—700附近压力,下方关注660-670支撑。