合成橡胶:短期丁二烯供应偏紧 但中东局势反复 预计BR跟随油价波动
【原料及现货】
截至11月10日,丁二烯山东市场价14775(-525)元/吨;丁二烯CIF中国价格1840(+0)美元/吨;顺丁橡胶(BR9000)山东齐鲁石化市场价16100(+0)元/吨,顺丁橡胶-泰混价差-1980(-100)元/吨,基差1080(+730)元/吨。
【产量与开工率】
10月,我国丁二烯产量为46.01万吨,环比+5.5%;我国顺丁橡胶产量为11.75万吨,环比+10.8%;我国半钢胎产量4162万条,环比-13.6%,1-10月同比-4.7%;我国全钢胎产量为1163万条,环比-6%,1-10月同比+1.3%。
截至11月5日,顺丁橡胶产业上游、中游与下游开工率分化,其中,丁二烯行业开工率为64.4%,环比-4.2%;高顺顺丁橡胶行业开工率为73.5%,环比+6.5%;半钢胎样本厂家开工率为63.7%,环比-1.3%;全钢胎样本厂家开工率59.4%,环比+0.6%。
【库存】
截至11月4日,丁二烯港口库存31500吨,环比+6200吨;顺丁橡胶厂内库存为21200吨,较上期+800吨,环比+3.9%;贸易商库存为4930吨,较上期-580吨,环比-10.5%。
【资讯】
QinRex据中国海关总署11月10日公布的数据显示,2026年10月中国进口天然及合成橡胶(含胶乳)合计55.3万吨,较2025年同期的66.7万吨下降17.1%。1-10月,中国进口天然及合成橡胶(含胶乳)共计623.6万吨,较2025年同期的678.1万吨下降8%。
【分析】
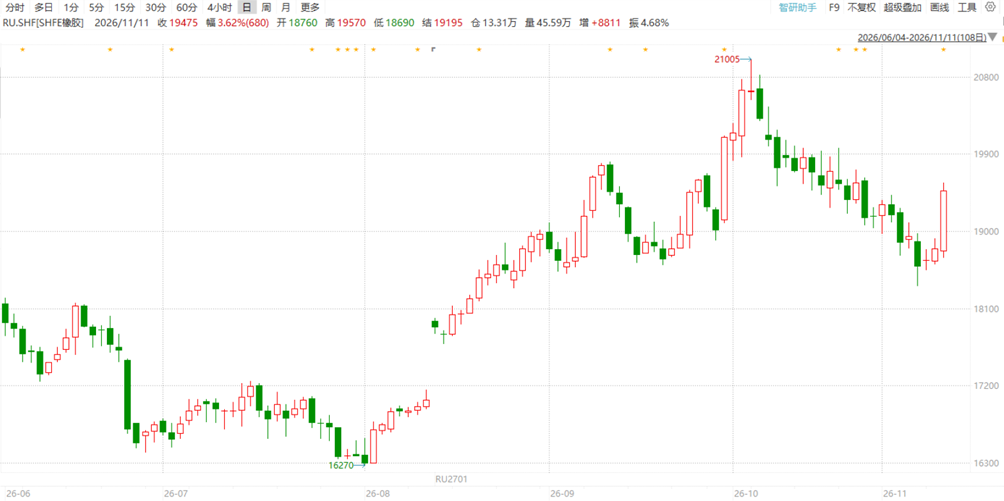
11月10日,中东局势预期缓和,合成橡胶重挫,合成橡胶主力合约BR2612尾盘报收15020元/吨,涨幅-4.6%(较前一日结算价)。成本端,原油价格有所下行,但万华化学、南京诚志、上海石化丁二烯装置11月延续检修,国内产量增量有限,且进口预计维持低位,主要下游开工率预期提升,丁二烯整体供应预期偏紧。供应端伴随着集中检修降负等结束,各方装置均逐步恢复常态化运行,但现货端库存相对低位状态,叠加考虑进口维持低位,综合看顺丁橡胶供应较难大幅放量。需求端,主要橡胶原材料价格居高,同时轮胎出货压力依然存在,预估轮胎开工仍将维持偏低负荷,且整体开工会低于往年同期水平。总体来看,短期丁二烯供应偏紧,但中东局势反复,预计BR跟随油价波动。
【操作建议】
(宽)跨式期权组合买方止盈离场
【短期观点】
震荡
免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。本报告的最终所有权归报告的来源机构所有,客户在接收到本报告后,应遵循报告来源机构对报告的版权规定,不得刊载或转发。