动力煤:供给仍处于缓慢恢复中 下游需求继续改善
保供影响下,产地供给逐步恢复中,部分整改煤矿复产,供给量环比稍有改善。产地需求向好,终端及非电备货积极性好转,市场交投进一步回暖。港口煤价微涨,产地市场回暖支撑持货商信心,且港口市场货源结构性偏紧,西亚欧需求稍有释放,但仍主打中长协,交投相对平淡。进口煤价稳中偏强,外矿报价依然坚挺,内外价差仍有优势,但随着成本上移,逐步收窄,下游压价采购为主,买卖双方价格仍有分歧,成交相对有限。
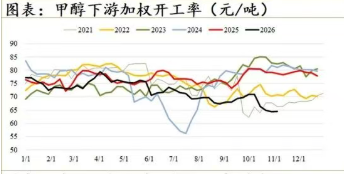
冷空气影响下,中东部降雪降温,主要省市日耗季节性上行,但周中开始,全国自北向南回暖,预计日耗驱动将环比稍有减弱。新能源表现环比走强,清洁能源整体挤占效应仍有持续影响。非电方面,化工刚需尚存但开工环比回落,尿素开工持稳,甲醇装置检修带来减量,但预计本月中下旬前期检修装置将陆续重启。建材开工刚性收缩,水泥受错峰与超产严查压制,玻璃因亏损冷修加速下行,房建疲软仍是最大拖累。主要省市库存环比微幅去化,绝对量仍低于去年同期。
从库存结构看,沿海电厂库存同比基本持平,可用天数走高,电厂存煤相对充裕,以长协拉运为主;而内陆电厂库存同比明显偏低,缺口依然显著。随着冷空气南下和北方供暖铺开,火电负荷将逐步抬升,叠加内陆冬储刚需仍在,后续内陆补库节奏或将成为需求端的主要驱动,但当前集中采购仍需等待日耗实质性回升的确认。
北港方面,产地因利润问题,发运积极性减弱,港口调入下降;沿海偶有大幅封航,影响调出,但港口发运量和调入量接近,库存震荡运行。综合来看,当前市场呈现供给现实偏紧、需求缓步回升的格局。安监约束下产量释放偏慢,叠加发运倒挂,供给增长仍有掣肘。冷空气推升火电负荷,但终端观望情绪浓厚,冬储放量规模有限。短期煤价将迎来超跌后的修复性回暖,预计呈稳中偏强态势,后续反弹空间取决于冬储实际放量节奏。
此外,地缘局势变化扰动进口煤价差,进而影响沿海地区下水煤的采购需求,所以北港煤价上方空间预计仍有限。