下游纸厂利润不佳、原纸需求一般 纸浆短期或偏震荡
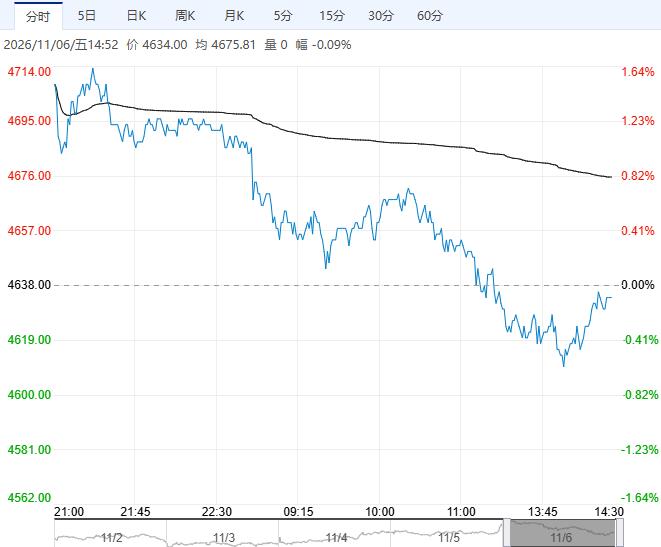
11月6日午盘,纸浆主力合约维持低位震荡,目前盘内报4634元,跌幅0.09%。下游纸厂降本增效,浆市高价难见放量。但进口阔叶浆现货市场可外售货源不多,成本端亦有一定支撑。
东吴期货:企业库存和价格承压
阔叶现货成交阶段趋弱延续,长协挺价意愿仍在,价格整体稳定,对盘面构成下方支撑;针叶现货相对偏弱。下游仍未进入主动补库阶段。白卡纸、文化纸维持弱势,企业库存和价格承压,涨价函传导不畅;生活用纸开工与销售边际好转,对阔叶浆形成一定刚需支撑,但单独难以带动全品种补库。成品纸周度产量、销量、库存及开工数据均显示整体偏中性偏弱,纸厂即期利润修复有限。
国投期货:短期走势或偏震
纸浆期货连续反弹,价格有所企稳,主力合约呈现减仓放量上涨的形态。海外报价总体稳定,但由于国内纸厂利润不佳,且订单偏弱,持续向上游形成负反馈。截至2026年10月29日,中国纸浆主流港口样本库存量为222吨,环比增加9万吨。港口库存在高位,消化不畅,国内纸浆进口量总体平稳,下游纸厂利润不佳,且原纸需求持续一般,导致对于纸浆采购偏谨慎,纸浆期货连续反弹之后,价格有所企稳,短期走势或偏震荡。
继续阅读