检修产能回归叠加新产能投产 乙二醇反弹空间有限
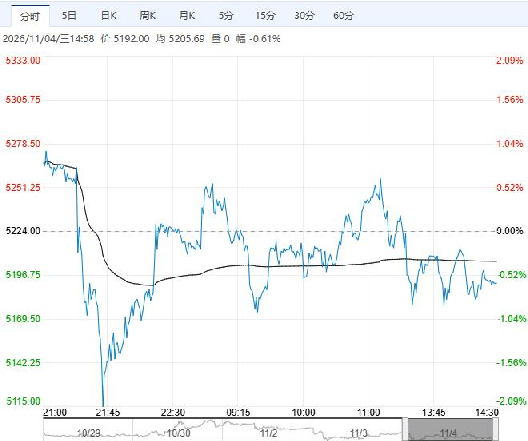
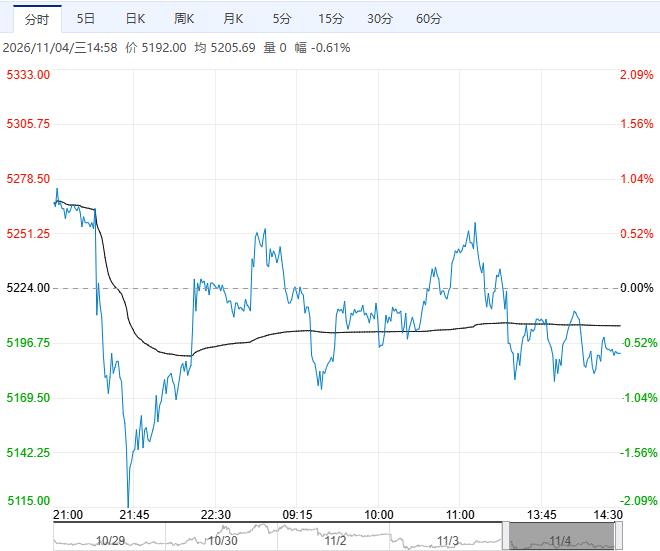
11月4日午盘,乙二醇主力合约承压偏弱整理为主,目前盘内报5192元,跌幅0.61%。下游需求大幅走低,乙二醇短期压力仍然较大,不过前期偏空计价已经较为充分,短期将继续等待原油成本支撑。油价继续回落,乙二醇盘面维持弱势。
五矿期货:反弹空间有限
需求端延续低迷,本周聚酯开工小幅提升至75%,但预计终端于11月后呈季节性走弱态势,当前终端新订单走弱,开工低迷,产成品累库,原料方面或以消化库存为主。库存方面,华东主港受到港偏低影响,库存周环比下降3.1万吨至14.9万吨,社会库存去化3万吨至131万吨。整体来看,短期供应偏紧或对价格有支撑,但11月中旬后检修产能回归叠加新产能投产,EG中期进入累库区间,反弹空间有限。
大越期货:低位宽幅波动
近端产业面因国产量收缩呈现环比好转,同时叠加原油强势、地缘局势担忧,乙二醇价格走势表现偏强。但是现货流动性将逐步宽松,一方面11月内乙二醇外轮到货集中,上半月内港存可呈现连续回升。另一方面,苏北仓单流出以及华南货源将继续输入至华东市场。日内乙二醇市场低位宽幅波动,基差运行相对平稳,部分合约商参与补货。
继续阅读