库存端继续为沥青价格托底 聚乙烯维持高位震荡
【沥青】
成本端支撑仍算稳固,原油虽回落但重质原料供应偏紧的局面未改,炼厂在原料采购上仍受制约,这是开工长期低位的主因。供应端区域分化明显,山东部分地炼停产停出,华北炼厂限量发货并优先交付剩余合同,可流通现货偏少,周产量同比降幅接近四成。需求端出现季节性以外的支撑,北方终端仍在赶工,降温前的施工窗口促成一轮集中采购,华北与山东成交明显转好。库存端继续为价格托底,厂库与社会库双双处于低位。短期看,成本与低库存构成支撑,但11月地炼复产与排产增加将逐步缓和紧张局面,上行空间受到制约。
【聚乙烯】
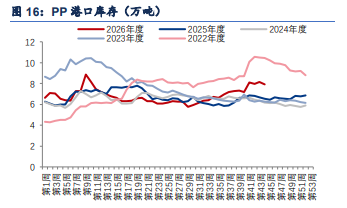
成本端压力并未因原油回落而实质缓解,中东原料运输仍未恢复,石脑油与乙烯单体价格维持高位,油制路线亏损达708元/吨,煤制利润高达2242元/吨,两条路线的巨大落差决定了供应弹性主要来自煤化工。供应端恢复偏慢,前期检修装置虽有重启安排,但开工率回升幅度有限,产量增长不及预期。需求端处于秋冬棚膜旺季,农膜订单支撑开工持续提升,包装膜在双十一前备货带动下走货尚可,但下游对高价原料抵触情绪升温,补库以逢低为主。库存端压力不大,生产企业库存与社会库存均处偏低水平,两油库存延续去化。短期看,成本支撑与低库存形成合力,但需求对高价的承受能力正在减弱,盘面维持高位震荡。
继续阅读