西南减产新疆大厂暂不增产 供应偏紧工业硅震荡持稳
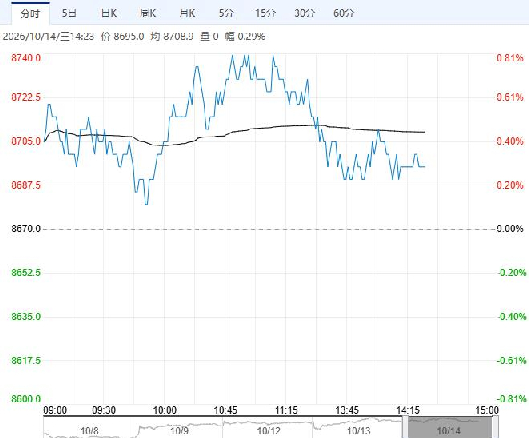
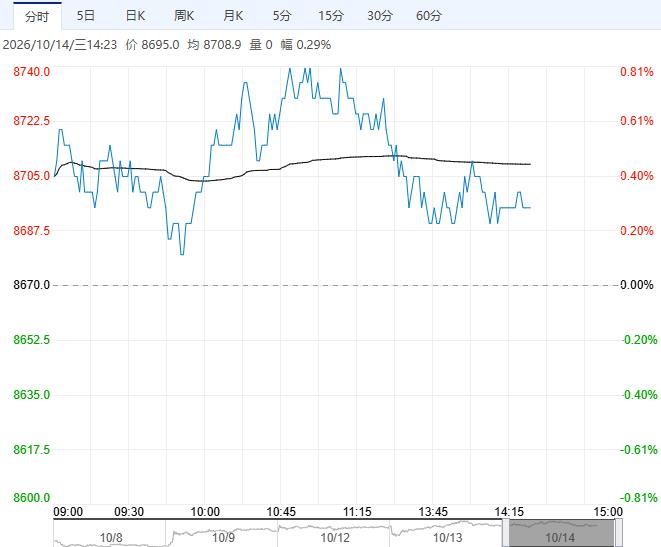
10月14日午盘,工业硅主力合约维持低位震荡,目前盘内报8695元,跌幅0.29%。铝合金企业开工率持稳,对工业硅以刚需采购为主。工业硅基本面偏弱,短期盘面以震荡为主。
广州期货:低开工 强成本
上周整体开工率边际减少0.3%至28.5%;据百川盈孚资讯,新疆大厂本年度无新增生产计划,而西南地区将随水电成本上升而逐步减产。需求方面,有机硅单体厂本周平均开工率维持66%;铝合金端对工业硅采购需求变化有限;部分多晶硅厂启动降负荷,关注后续减产情况。库存方面,节后下游以消化库存为主,上周工业硅工厂库存31.89万吨,环比增加2.8%。综合而言,成本压力下西南地区逐步减产,新疆大厂暂无增产计划,工业硅供应低位且成本坚挺,短期期价或震荡持稳。
国信期货:维持震荡走势
供应端,10月大厂暂无复产消息,而盘面价格尚未达到企业套保心理预期,卖压相对有限。成本端,硅煤、石油焦价格上涨抬升生产成本。昨日多晶硅盘面破位下跌,导致其行业减产消息持续发酵,若后续多晶硅排产超预期下调,将进一步压制工业硅需求。综合看,工业硅成本端支撑趋强,但需求存在潜在偏空扰动,短期价格或维持震荡走势。
继续阅读