现货支撑与新棉上市压力相互制衡 郑棉下跌后转震荡
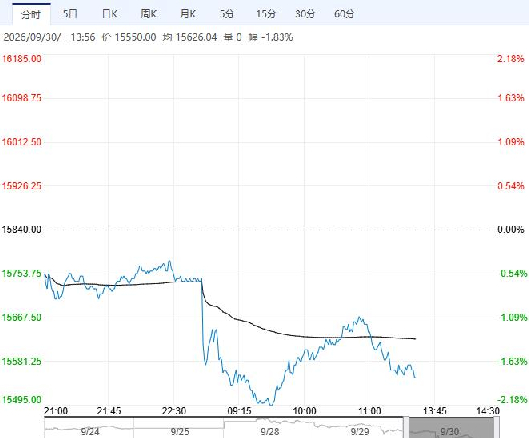
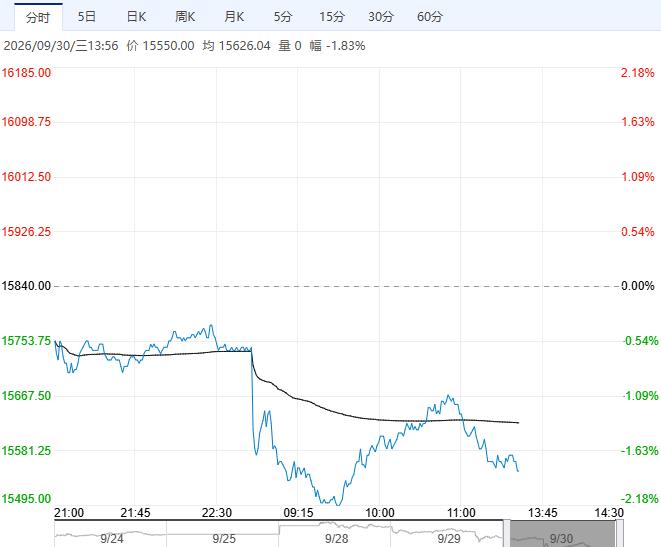
9月30日午盘,棉花主力合约弱势下行,目前盘内报15550元,跌幅1.83%。下游 “金九” 旺季表现不及预期,企业订单未见明显改善。临近长假,节内新棉将集中大量上市,籽棉价格存在波动可能,叠加外盘行情不确定性较高,操作层面建议投资者清仓过节,规避假期风险。
大越期货:低位震荡
ICAC9月:26/27全球消费2620万吨,产量2589万吨。USDA9月报:26/27年度产量2554.3万吨,消费2676.3万吨,期末库存1521万吨。海关:7月纺织品服装出口287.9亿美元,同比增长7.6%。8月份我国棉花进口8万吨,同比增加10.7%;棉纱进口18万吨,同比增加36.5%。农村部7月26/27年度:产量634万吨,进口150万吨,消费780万吨,期末库存822万吨。郑棉近期再创新低。新棉开始上市,国储拍卖月底停止。十一长假前预计维持低位震荡为主。
东吴期货:下跌后转入震荡
近期郑棉下跌后转入震荡,国内现货支撑与新棉上市压力相互制衡。现货相对期货坚挺,下游刚需采购仍在,叠加储备棉将于9月30日起停止销售,有助于缓解阶段性供应压力,对市场情绪形成支撑。但新棉采收逐步展开,后续上市及套保压力仍存,下游订单与成品去库尚未明显改善,限制反弹力度。海外方面,美棉优良率降至34%,天气对最终产量的影响仍需关注。后续重点跟踪籽棉集中开秤、实际衣分及加工成本,判断成本端支撑强度;需求端关注“银十”订单能否兑现、纱线库存能否下降。若收购成本企稳与下游补库形成配合,棉价支撑才有望进一步巩固。
继续阅读