硫酸镍采购乏力消费增量有限 镍价短期维持低位震荡
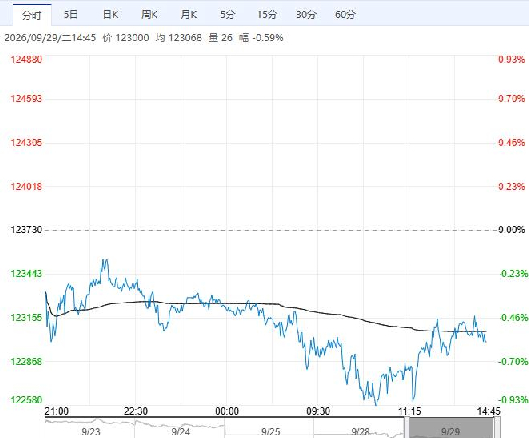
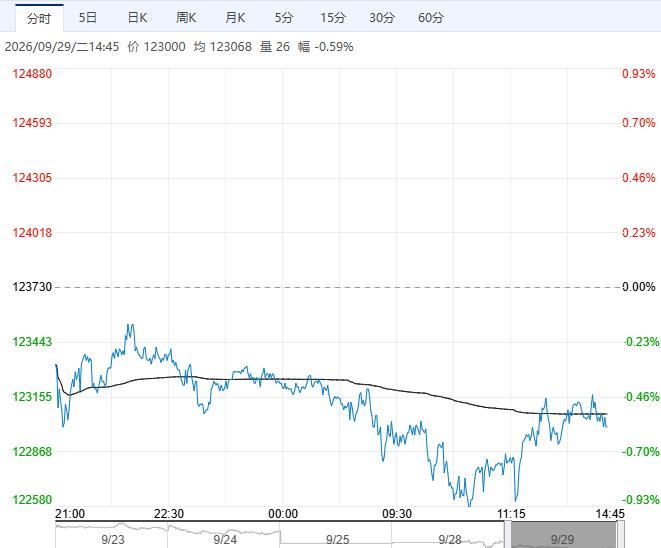
9月29日午盘,沪镍主力合约弱势震荡为主,目前盘内报123000元,跌幅0.59%。供应宽松与高库存主导基本面偏空格局,印尼减产实际量级有限,短期镍价维持区间震荡。
铜冠金源期货:成本重心下移 镍价震荡下行
利率市场定价10月加息概率升至65%,结合近期鹰派官员的强硬立场,风险类资产总体承压运行;基本面上,菲律宾镍矿 FOB 报价延续走低,矿端成本支撑有所减弱;印尼低品位矿 HPM 基准价下调亦压低理论成本重心,整体成本重心下移,国内精炼镍产量延续收缩态势,部分冶炼产线处于亏损状态,供应端压力边际减弱;政策端,印尼能矿部表示通过RKAB调控镍产量已见效,稳定了全球镍价并提升国家收入,政府将优先保护中小微企业,整顿分阶段推进至2027年;下游方面,不锈钢金九银十旺季表现偏弱对镍铁及电解镍的备货意愿不强,三元前驱体企业对硫酸镍采购表现乏力,电镀及合金消费难有增量,预计镍价短期将维持低位震荡。
五矿期货:震荡偏弱运行
海外宏观方面,美联储官员释放偏鹰信号,海外利率预期维持高位,美元走强对有色金属估值形成压制;临近长假,资金降低风险敞口进一步放大盘面波动。基本面来看,进口镍升贴水保持稳定,金川镍升水继续上升,国内现货端存在一定支撑;但高镍生铁价格延续下跌,红土镍矿价格持稳,原料及中间品环节缺乏上行驱动。精炼镍供应宽松格局尚未改变,镍铁和镍盐价格表现相对疲弱,限制镍价持续反弹。预计短期镍价震荡偏弱运行。
继续阅读