镍:上方供给过剩压制 下方镍矿有成本支撑
【现货】8月20日,SMM1#电解镍均价129975元/吨,环比-25元/吨。进口镍均价报129325元/吨,环比25元/吨;现货升贴水报-200元/吨,环比-50元/吨。
【供应】产能扩张周期,产量高位企稳。据SMM,2024年7月产量继续增至28850吨,同比增长34.82%,环比增长7.5%;8月产量预计28350吨。
【需求】合金是纯镍主要下游,军工和轮船等合金需求好,企业逢低采买,电镀下游需求整体有限。8月不锈钢或有回暖迹象,据Mysteel,国内43家不锈钢厂8月粗钢排产332.56万吨,月环比增加3.81%,同比增加2.16%。
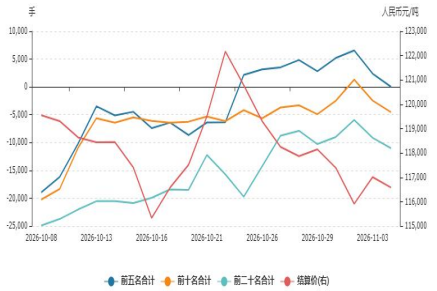
【库存】趋势性累库。截止8月20日,LME镍库存114066吨,周环比继续增加354吨;SMM国内六地社会库存27848吨,周环比增加939吨;保税区库存4700吨,周环比持平。
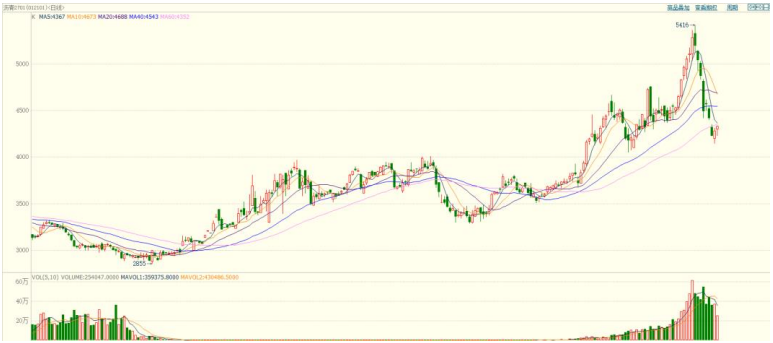
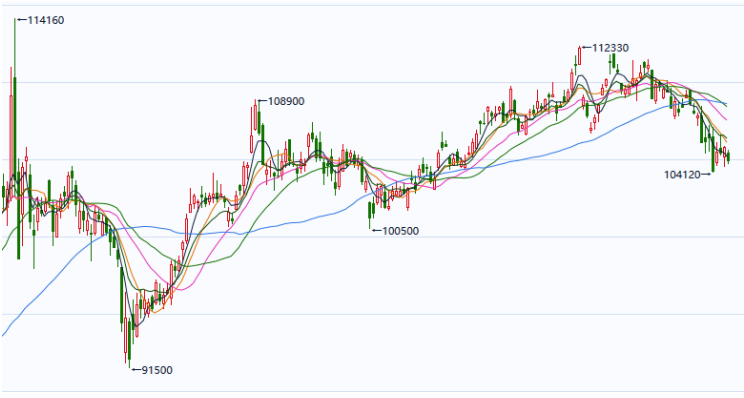
【逻辑】近期盘面整体偏弱震荡,近期宏观预期反复,镍价上方受供给过剩影响有压制,下方镍矿成本支撑仍存。海外宏观方面,美联储多位官员释放鸽派信号,认为调整利率的时机可能自己临近,目前市场对9月降息25个基点的预测概率重新回到70%以上。美国7月零售销售环比增长1%,创2023年2月以来最高水平,远高于预期0.4%,前值从0%下修至-0.2%。产业层面,精炼镍现货成交未见明显改善,销售压力下各品牌精炼镍现货升贴水多数下调。国产出口盈利缩窄,近期国内放货增多,上期所镍仓单的交仓量增多。电镀下游需求整体有限,不锈钢厂短期内需求或有回暖的迹象;新能源端,前驱体排产偏弱但边际好转,硫酸镍价格仍有承压。总体上,宏观情绪有所反复,镍矿坚挺情况下精炼镍存在成本支撑,但镍基本面供应端压力仍大,高库存也有施压。预计短期镍价区间震荡运行,后市仍然需要注意海外宏观动向和印尼镍矿供应实际情况。
【操作建议】主力参考125000-132000
【短期观点】区间震荡
免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。本报告的最终所有权归报告的来源机构所有,客户在接收到本报告后,应遵循报告来源机构对报告的版权规定,不得刊载或转发。