部分经济数据利多市场 预计短期国债短端仍强于长端
【行情复盘】周三现券收益率变动不一,短端下降、长端上升,国债期货除TS微涨外均下跌。成交持仓方面,TS、T成交下降持仓上升,TF和TL成交持仓均下降。
【重要资讯】一级市场方面,农发行1年、10年期金融债中标收益率分别为1.6301%、2.4096%。本周五将开始发行超长期国债。从发行计划看,集中在6至10月,其中6月8月、10月为发行高峰,与7月缴税期错开。但10月30年国债发行与银行走款重叠,需关注流动性压力。
消息面上看,央行今日公开市场操作通过逆回购和MLF完全对冲到期量,合计净投放为0。短端资金成本继续维持低位,对市场影响不大。同时MLF利率与此前一致,预示本月LPR或难有调降。
近期数据显示,4月CPI继续反弹,服务价格支撑增加;PPI跌幅也有所收窄,通缩改善方向不变。4月社融罕见负增长,政府融资拖累较大。表内贷款也明显回落,各部门各期限贷款均明显回落。市场焦点仍在周五公布的4月重要经济数据方面。
总体上看,国内经济持续修复,再通胀方向不变,产出稳中有升、基建投资稳定、外需持续好转,继续关注即将公布的4月经济数据尤其是地产方面。
海外方面,市场预期美联储6月维持利率不变,美债收益率和美元指数再度小幅回落,人民币汇率反弹。美国对华加征关税令地缘政治风险上升,但市场避险情绪无明显提升。
【市场逻辑】部分经济数据对市场产生利多影响,预计国内经济修复趋势仍不利于长端。财政加大扩张将促进基本面改善,继续警惕长端国债供给压力并关注货币对冲政策效果。“资产荒”和监管态度影响逻辑削弱。海外和汇率端压力不大。避险情绪变动的影响有限。长期来看,继续关注名义增长和政府债供给节奏等方面情况。
【交易策略】策略方面,交易盘关注市场情绪,配置盘做好持仓管理。短端仍强于长端,后者面临供给的利空压力,暂维持观望并可以适度降低久期和杠杆。
期现方面,基差小幅上升但变动趋势不明显,暂时观望为主。
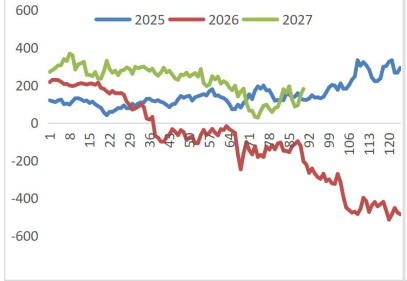
跨期方面,T和TL跨期价差明显偏离90%区间。
曲线方面,依然关注做陡曲线交易策略为主。