港口小幅累库、美伊谈判多变 甲醇或宽幅震荡
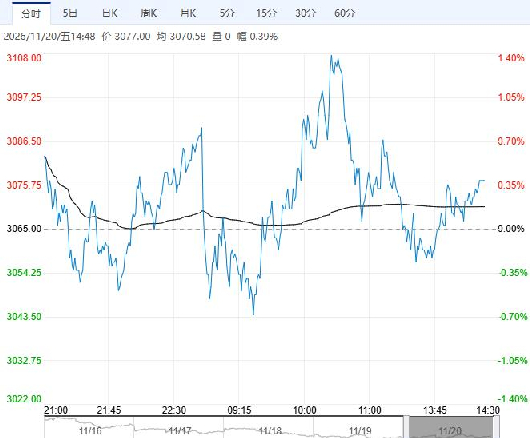
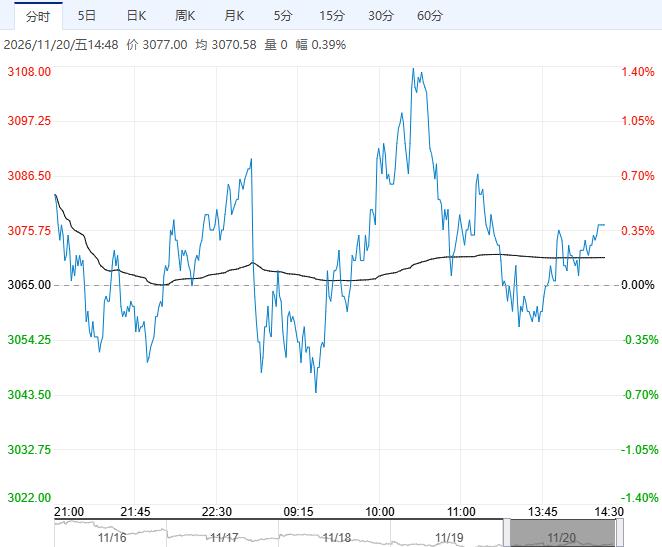
11月20日午盘,甲醇主力合约小幅上涨,目前盘内报3077元,涨幅0.39%。美伊局势僵持、伊朗出口仍受限、部分烯烃重启、气头预计年底限气检修,短期看甲醇跟随能化氛围震荡运行。
华联期货:港口累库 价格承压
进口量处于极低水平,周度国内甲醇生产企业开工高位维持,供应整体仍偏紧。需求端,下游利润较差,需求负反馈显现,沿海主要终端工厂均已停车,传统下游利润回落,开工率下降;甲醇沿海库存仍处于低位。进口偏低,港口库存绝对值偏低,但宏观经济数据较差,需求承压,高价亦抑制下游需求,港口小幅累库,美伊谈判多变,甲醇或宽幅震荡。
大越期货:港口累库压制 偏弱行情
伊朗装置因霍尔木兹海峡封锁而大面积停车,装船量降至历史低位,进口量压在35万吨级别,港口可流通货源偏紧。国内煤(甲醇)制烯烃装置平均开工负荷在68.14%,较上周上升1.02个百分点。需求端分化,MTO利润修复及部分装置重启带来消费增量,但传统下游甲醛、MTBE需求整体下降、利润承压降负,采购以刚需为主。港口库存小幅积累,截至2026年11月18日,中国甲醇港口库存总量在50.47万吨,较上一期数据增加6.19万吨。原油暴跌带崩能化情绪,成本端和情绪端双重拖累,预计短期甲醇偏弱运行。
继续阅读