聚酯库存压力或引发负反馈 乙二醇上行空间受限
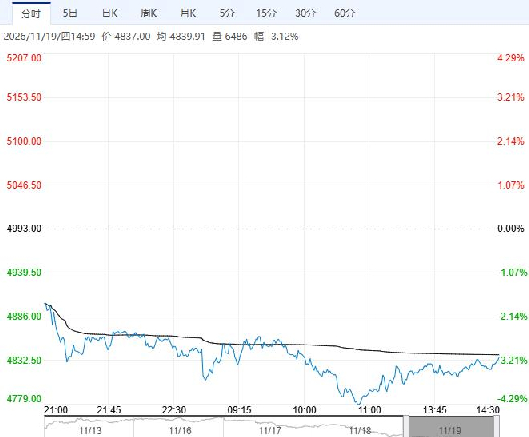
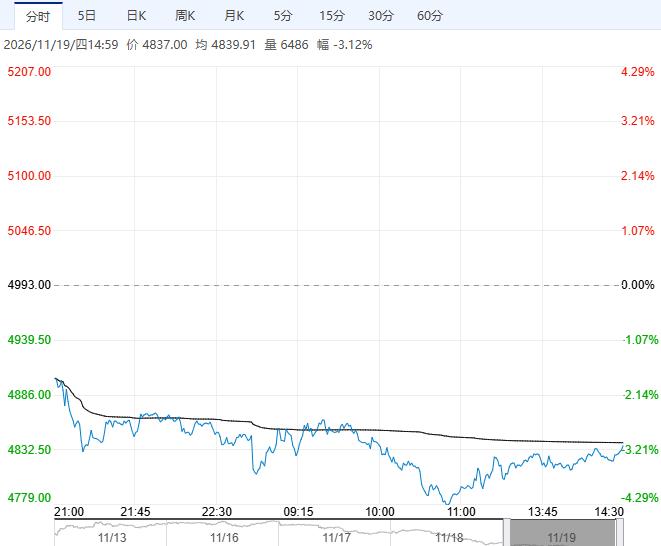
11月19日午盘,乙二醇主力合约大幅下行,目前盘内报4837元,跌幅3.12%。因终端织造转弱,聚酯提负持续性预期不足,乙二醇后市有新产能及装置检修重启预期,供需预期偏弱。短期关注地缘局势演变,中期有累库预期,逢高偏空思路。
广州期货:低库存及到港偏少支撑期价
国内非煤制装置供应收缩,进口到港规模偏低且可流通货源极少,港口显性库存处于五年低位,现货基差持续走强,近月合约下方支撑坚实,短期由低库存、到港少、可流通货源稀缺三重因素共同支撑近月合约,2701合约运行参考区间4700-5200。中期来看,随着新产能陆续落地、前期停车装置集中复产、进口货源持续恢复三重供给增量集中释放,叠加下游逐步步入传统需求淡季,供需宽松格局将进一步确立,价格中枢存在明确下移空间。
东吴期货:上行空间受限
本周产量 39.54 万吨、进口 5.25 万吨,需求 49.42 万吨,供需缺口扩大至 - 4.63 万吨,社会库存环比降 4.7 万吨至 130 万吨;叠加中东货船遇袭扰动,近月 12 合约逼仓式上涨。库存绝对低位使近月偏强、逼仓行情反复,但信用仓单缓解交货压力,聚酯环节库存压力或引发负反馈,上行空间受限。
继续阅读