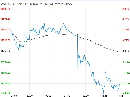
燃料油:地缘溢价出清 燃料油进入趋势性回落
FU2701维持震荡偏弱,11月以来盘面从5396一路跌破3900,累计跌幅接近28%,属于地缘溢价集中出清后的趋势性下跌,夜盘的反弹只是超跌修复,不构成趋势反转。核心矛盾是供给端海湾外运恢复、俄罗斯高硫货源稳定流入亚太,需求端船燃与发电双双进入淡季,前期支撑盘面的裂解溢价快速收敛,而成本端原油同步走弱,形成成本与自身供需的双重压制。
近一周FU2701波动显著放大,11月17日单日下跌6.6%,收于3894,盘中最低3865,夜盘回升至4030附近,成交量放大至55万手以上,持仓降至15.38万手,呈现典型的减仓下跌、放量赶底特征,空头兑现与多头止损同步发生。
消息面,地缘溢价的退潮仍是主导变量。美国中期选举落地后,市场对中东冲突全面升级的定价大幅下调,外交斡旋成为主流预期,霍尔木兹海峡全面封锁的尾部风险被快速挤出,航运战争险费率自高位回落,油轮绕行成本下降,运价与保险溢价推升高硫裂解的逻辑基本瓦解。虽然海峡、红海仍有零星袭扰,但市场已不再以此作为做多主线,脉冲式上涨的持续性明显减弱。供给端的消息持续偏空,沙特外运管道修复完成,海湾原油及重质馏分油外运恢复至冲突前八成以上;俄罗斯炼厂秋季检修结束后开工回升,11月发往亚太的高硫船货预估回升至年内中性水平;巴西、中东新增重质原油供应也在边际补充。需求端的消息偏淡,北半球进入航运淡季,干散货、油轮租运活动季节性走弱,新加坡船燃加注量环比下滑,国内保税船供油量同比转负;南亚发电旺季结束,巴基斯坦、孟加拉采购明显退坡,中东夏季发电备货收尾。政策层面没有新的强变量,国际海事组织低硫趋势延续,对高硫形成长期压制。
成本与价差层面,裂解价差的回落是本轮下跌的核心。前期新加坡380裂解价差一度冲到每桶正十几美元的极端位置,国内FU对SC的裂解升水最高超过每吨五百元,属于历史极值区间;随着供给恢复与地缘降温,裂解快速收敛,当前已回落至零附近甚至小幅负值,国内FU-SC裂解也回到每吨负两百元附近。裂解价差衡量的是高硫自身供需松紧,而非原油涨跌,裂解从极值回落,说明供给缺口的定价已经结束。炼厂利润修复后渣油产出意愿提升,供给弹性被打开;高价本身又抑制船东与发电用户的采购,负反馈开始显效。
库存与现货结构确认宽松方向。新加坡残渣燃料油库存升至2050万桶附近,周环比增加3%以上,连续两周累库,结束此前持续去库通道;富查伊拉库存同步回升至1050万桶上方,中东枢纽紧张程度明显缓和。国内保税区高硫货源流通宽松,上期所燃料油仓单回升至5.5万吨附近,交割货源约束解除,内外价差收敛后套利窗口一度打开,外部货源流入预期抬升,进一步加重近端压力。现货端,新加坡高硫380报价跟随原油回落,贴水走弱,贸易商出货意愿强于接货意愿,船东以低库存滚动加注为主,没有主动囤货动作。
需求端的疲弱是更长期的压制。船燃需求占高硫消费主体,全球贸易量增速放缓、集装箱与干散货运价指数回落,船东加注节奏随之放缓;安装脱硫塔的船队比例提升,高硫经济性优势被削弱,部分船东转向低硫或替代燃料。发电端,南亚、中东季节性采购结束,四季度发电用高硫需求处于年内低位。国内地炼将高硫作为焦化进料的需求同样低迷,焦化利润偏薄,采购意愿不强。三条需求线同时走弱,即便供给端出现短期扰动,也很难形成持续去库。
资金层面,本轮下跌中燃料油持仓降幅显著大于原油与液化气,从10月末的22万手降至15.38万手,博弈供给缺口的投机多头集中离场,属于主动撤退而非移仓。11月17日夜盘反弹由空头减仓与短线抄底资金共同推动,增仓力度有限,量价配合偏弱,产业客户在反弹时套保意愿较强,卖压压制上方空间。基差与月差同步走弱,现货端无法为期货提供支撑,资金交易重心已从供给中断切换为裂解回归与需求淡季,缺少新的做多叙事。
综合来看,供给恢复、库存转累、裂解从极值回归、船燃与发电双淡季,四条线索共同指向震荡偏弱,夜盘反弹尚未改变下行趋势结构。后续重点跟踪新加坡与富查伊拉库存、高硫裂解价差、俄罗斯出口发运、国内保税船供油量以及中东航运消息。