铁矿石:供需宽松格局维持 价格创年内新低
【现货】
主流矿粉现货价格:日照港PB粉-14至629元/湿吨,巴混-14至692元/湿吨,卡粉-14至788元/湿吨。
【期货】
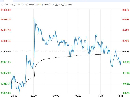
截止11月16日收盘,铁矿主力合约-3.28%(-22),收于648元/吨。
【基差】
PB粉和巴混仓单成本分别为669和692元。01合约PB粉基差30元/吨。
【需求】
本期247家日均铁水产量230.32万吨,环比-0.37万吨;高炉开工率79.71%,环比持平;高炉炼铁产能利用率86.48%,环比-0.14%;钢厂盈利率11.26%,环比持平。
【供给】
本期全球发运环比增加。全球发运量3444.1万吨,环比+452.9万吨。澳洲巴西发运总量2617.7万吨,环比增加212.1万吨。澳洲发运量1873.3万吨,环比增加236.3万吨,其中澳洲发往中国的量1633.3万吨,环比增加321.9万吨。巴西发运量744.4万吨,环比减少24.2万吨。中国47港口到港量2722.6万吨,环比减少41.7万吨。
【库存】
截至11月12日,45港库存16892.12万吨,环比+187.72万吨;日均疏港量309.74万吨,环比+0.54万吨;钢厂进口矿库存8514.58万吨,环比-46.9万吨。
【观点】
昨日连铁主力合约增仓下跌,价格创年内新低,系宏观情绪走弱、政策预期不足、供需宽松维持、成本支撑松动等多重因素影响。昨日海运费C5航线-0.73美元/吨,C3航线-0.58美元/吨。供应方面,本期全球发运环比回升至常规水平,澳洲港口泊位检修结束,全球发运恢复,非澳巴方面环比增量显著,单周发运量创年内新高。到港量环比小幅下滑,结合发运推算,后续到港量在阶段性高位后将边际下滑。
需求端来看,上周铁水产量延续下降趋势,钢厂盈利率仍处于低位,北方环保限产叠加需求淡季,铁矿需求仍处于收缩之中。库存方面,上周港口库存大幅累库,钢厂库存环比去化,在港船舶数量环比减少,全口径铁矿库存持平。
综合来看,铁矿石淡季供需宽松格局维持,淡季下宏观政策缺乏预期支撑,铁矿仍以交易弱现实为主昨日盘面。考虑到目前盘面价格包含海运费溢价后已经在85美元/吨左右,进一步价格下探将影响继续影响部分非主流供应,价格下方空间有限但仍以偏弱运行为主。策略上空单可离场。
免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。本报告的最终所有权归报告的来源机构所有,客户在接收到本报告后,应遵循报告来源机构对报告的版权规定,不得刊载或转发。