有机硅及多晶硅供应收缩 弱需求压制工业硅上行
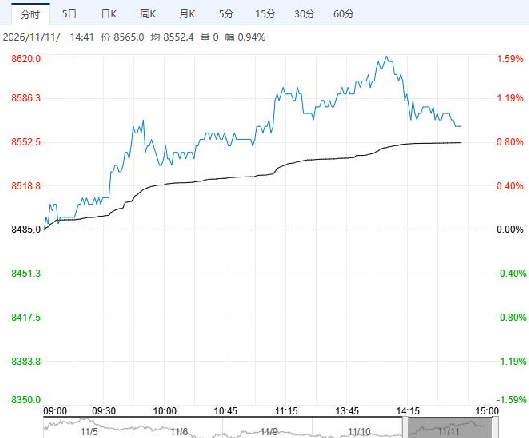
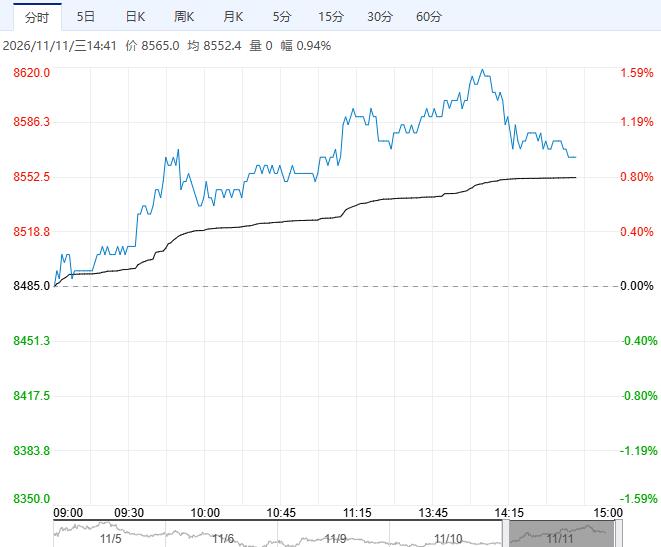
11月11日午盘,工业硅主力合约走势表现偏强,目前盘内报8565元,涨幅0.94%。供应端,11月川滇产区电价上调后兑现季节性停产,同时西北产区包含新疆大厂复产意愿并不积极,预计11月工业硅产量继续收缩。需求端,11月多晶硅预计环比减产2万吨左右,持续拖累工业硅需求,而有机硅及铝合金消费难有实际增量。工业硅供需双弱,政策题材有限,走势预计维持震荡。
格林大华期货:区间震荡
当前工业硅西南枯水期冶炼厂开工逐步下滑,后续有进一步减产预期,成本仍提供下方支撑;需求端多晶硅产能调控而下调产量,对工业硅需求支撑减弱,有机硅协同减产需求偏弱;供给收缩之下工业硅整体库存小幅去化。受成本区间约束与产业双向套保博弈影响,工业硅整体围绕边际成本震荡,9100元/吨附近西南高成本产能压制,卖保需求增加限制反弹空间;成本端受能源价格和电价上调影响,整体成本中枢上移,8300元/吨下方低成本产能托底且贸易商买保形成支撑。工业硅价格预计区间震荡。
广州期货:供需皆走弱
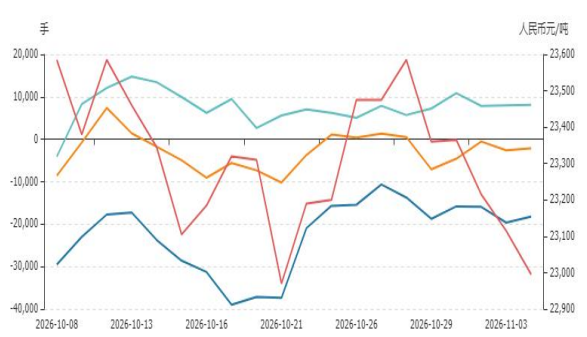
现货端,现货价格整体平稳。供应方面,上周整体开工率下调至24.2%,主要由于西南地区枯水季供应明显收缩,四川、云南分别减少10、16台炉子。需求方面,有机硅单体厂周度平均开工率下调至59.41%,11月行业会议计划联合减排50%;铝合金端个别企业因订单增加而增产,但对工业硅需求影响较有限;多晶硅端11月开工率继续下降,对工业硅需求继续走弱。库存方面,上周工业硅工厂库存边际去化至29.43万吨,环比减少2.8%。综合而言,期价上方受到有机硅及多晶硅供应收缩带来的弱需求压制,向下受到成本坚挺及枯水季减产托底,短期上下空间预计皆有限。
继续阅读