供应恢复累库增加 纯碱短期上行驱动减弱
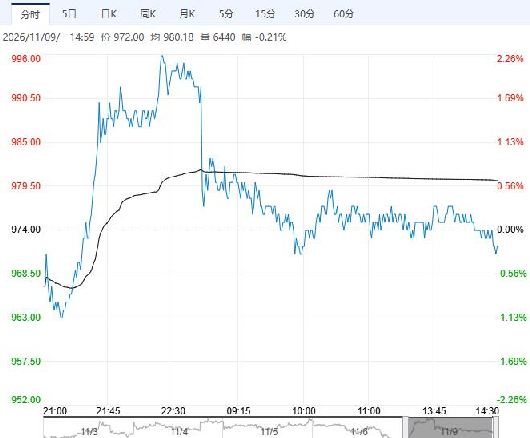
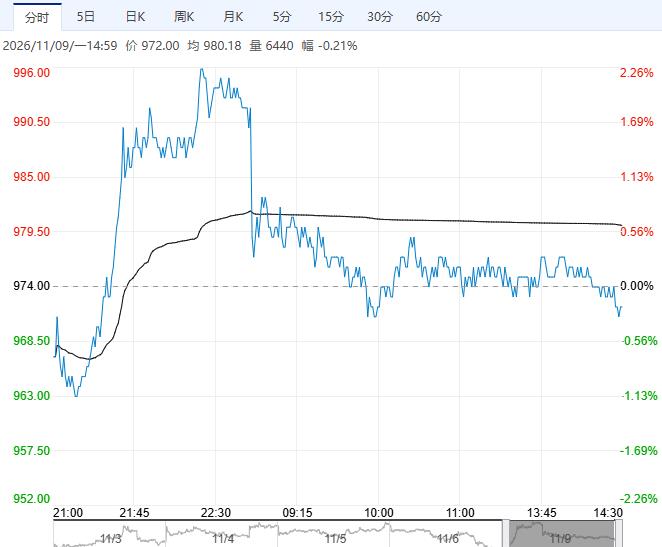
11月9日午盘,纯碱主力合约承压偏弱整理为主,目前盘内报972元,跌幅0.21%。短期检修与低估值支撑盘面,中期供给过剩、需求偏弱格局未改,产能退出不足、去库斜率放缓。策略上,中长期维持逢高试空思路,关注阿拉善等大厂复产节奏与山东海天产能退出进展。
东吴期货:供给快速回归 反弹沽空思路
煤炭价格坚挺,对纯碱形成一定支撑。开工率由66.55%跳升至75.33%,周产量增13.17%,行业供应回升。现货市场稳价运行。当前华北地区轻质纯碱主流报价1070-1120元/吨,重质纯碱价格区间为1120-1220元/吨;西北地区轻质纯碱报价770-840元/吨,重质纯碱主流报价790-840元/吨。国内纯碱厂家总库存141.28万吨,环比上涨4.63万吨,幅度3.39%,库存累积。需求端浮法玻璃产能继续下降至14万吨/天附近,重碱刚需持续承压,下游维持低原料库存策略、集中补库意愿不足。低开工与去库的现实支撑期价技术性修复,但复产预期封堵上方空间,反弹高度受限,底部震荡思路对待。
银河期货:供应恢复累库增加 短期上行驱动减弱
开工率调节灵活的特征使得减量缺口快速被填平,同时氯化铵价格刺激联碱企业增加开工。纯碱底部需等待供给端实质性退出与需求企稳共振,中期逢高做空格局不变。未来潜在的向上驱动仍集中在供应端超预期检修,短期来看本轮集中检修带来的价格反转未出现进一步供应端驱动,库存转为累库+3.4%至141.3万吨。空头减仓离场是本轮上涨主要原因之一,基本面好转有限,纯碱本周预计有一定下行压力
继续阅读