西南地区枯水季减产预期支撑 需求走弱工业硅窄幅震荡
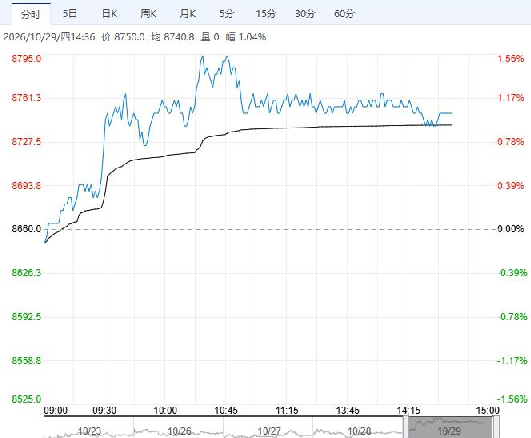
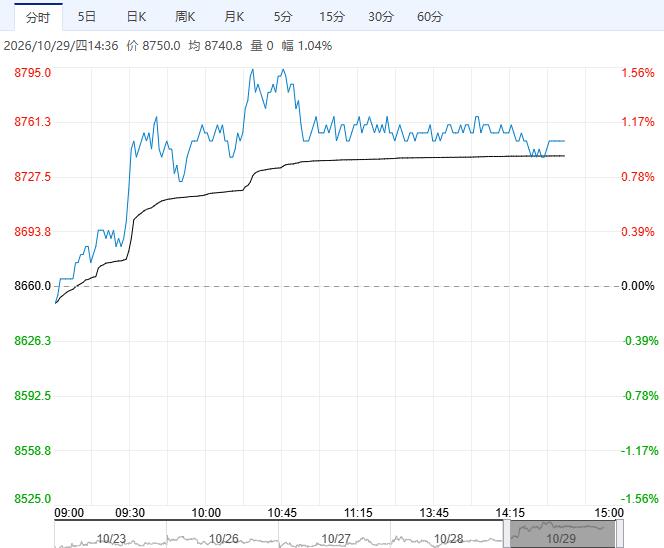
10月29日午盘,工业硅主力合约小幅上涨,目前盘内报8750元,涨幅1.04%。11月多晶硅排产预计环比下调,对工业硅需求形成压制,有机硅、铝合金开工变动有限,对工业硅消费拉动不大。在供需双弱背景下,政策题材驱动亦有限,短期走势预计延续震荡格局。
格林大华期货:卖保需求增加限制反弹空间
工业硅上一交易日震荡运行。当前工业硅供需小幅走弱再度平衡,成本仍提供下方支撑,西南丰水期即将结束,冶炼厂开工或逐步下滑,西北地区部分复产,复产停工互现之下整体供应持稳;需求端多晶硅产能调控而下调产量,对工业硅需求支撑减弱,有机硅协同减产需求偏弱;供给收缩之下工业硅整体库存小幅向下游转移去化。受成本区间约束与产业双向套保博弈影响,工业硅整体围绕边际成本震荡,9100元/吨附近西南高成本产能压制,卖保需求增加限制反弹空间。
广州期货:预计上下空间皆有限
需求方面,有机硅单体厂周度平均开工率65.61%,个别企业启动复产;铝合金端对工业硅采购需求无明显变化;多晶硅企业逐步执行减产,对工业硅补库需求疲弱。库存方面变化不大,上周工业硅工厂库存29.86万吨,环比增加0.4%。成本方面,新疆、宁夏等地区硅煤价格平稳。综合而言,现货低价流通资源偏少,成本持稳及西南地区枯水季减产预期共同构成价格支撑,而多晶硅端需求走弱带来一定压制,短期期价或窄幅震荡。
继续阅读