下游纸厂利润不佳+需求持续一般 纸浆偏弱势运行
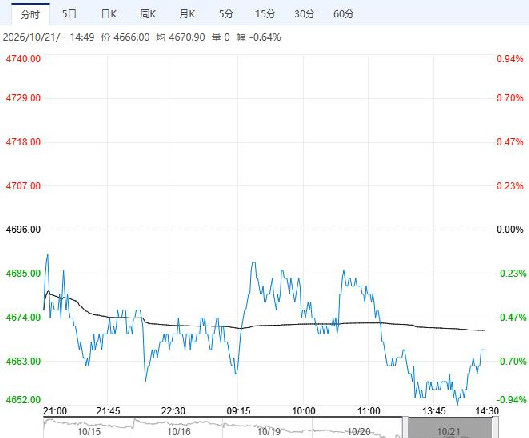
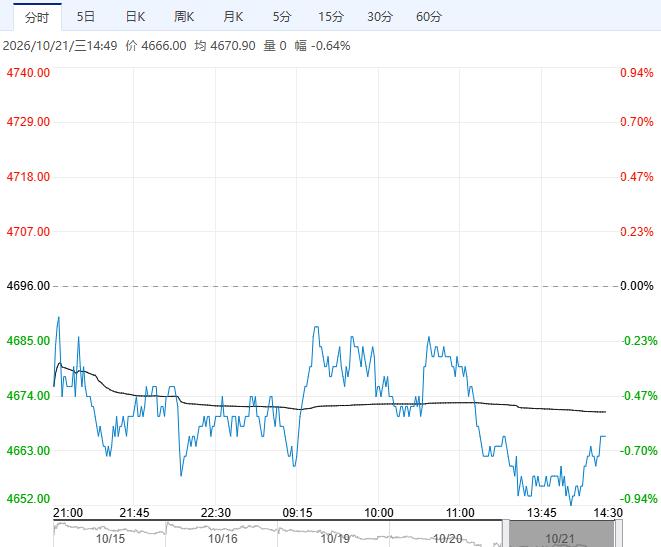
10月21日午盘,纸浆主力合约弱势下行,目前盘内报4666元,跌幅0.64%。截至2026年10月16日,中国纸浆主流港口样本库存量为214.3吨,环比增加2万吨。港口库存在高位,消化不畅,9月份纸浆进口并未出现明显的减量,下游纸厂利润不佳,且原纸需求持续一般,导致对于纸浆采购偏谨慎,短期纸浆走势或仍偏弱势。
银河期货:浆价偏弱震荡
纸浆依旧维持供大于求格局,供应端国产阔叶浆化机浆小幅增产,需求端呈现结构性差异,白卡纸、生活用纸开工抬升带动耗浆增长,双胶纸受新产能投放产量走高,但整体下游依旧维持刚需采购,无大规模主动补库。主流港口库存环比累库,持续处于年内偏高位。
东吴期货:即期利润修复有限
阔叶现货成交较前期转弱,但长协挺价意愿仍在,价格整体稳定,对盘面构成下方支撑;针叶现货相对偏弱。整体下游仍未进入主动补库阶段。白卡纸、文化纸维持弱势,企业库存和价格承压,涨价函传导不畅;生活用纸开工与销售边际好转,对阔叶浆形成一定刚需支撑,但单独难以带动全品种补库。成品纸周度产量、销量、库存及开工数据均显示整体偏中性偏弱,纸厂即期利润修复有限。
继续阅读