沥青偏弱但深跌空间有限 聚乙烯短期高位震荡
【沥青】
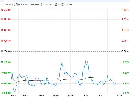
沥青延续走弱,主力合约盘中跌近。
上期所厂库仓单已由前期3.73万吨骤增至11.48万吨,前期支撑近月的"无货可交"基本终结,近月定价随之向下修正。“供应紧张局面缓解、山东资源充裕"已成市场共识,前期由资源紧缺推升的高估值进入回落通道;需求端则进入季节性收尾,气温下降令北方多数项目步入赶工尾声,贸易商以稳价交付既有合同为主,新增采购收缩。不过下沿支撑并未消失——炼厂开工率仅25.17%、社会库均处历史低位,重质原料缺口仍制约产量。综合来看,沥青处于低库存托底与估值回归的拉扯之中,短期偏弱但深跌空间有限。
【聚乙烯】
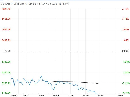
供应端呈"检修高位、新产能延后"的组合:装置开工率约78.6%,海国龙油、齐鲁石化、扬子石化、海南乙烯等多套装置仍在停车检修,而原计划10月投产的中煤榆林二期、中沙古雷等装置多推迟至10月下旬或11月,年内实际新增投放明显低于年初计划,供应压力的释放被推迟。
需求端却是明确转弱——农膜订单已进入收尾阶段、环比增速显著放缓,包装膜开工转为小幅回落,"银十成色不足"、下游对高价原料抵触、以刚需采购为主。库存方面,节中生产企业库存环比大增30.49%至50.16万吨,但节后两油库存连续三日去化、同比偏低。综合来看,塑料短期高位震荡,但上行需新的地缘刺激配合。
继续阅读