基本面边际改善但高库存压制上方空间 郑糖维持震荡运行
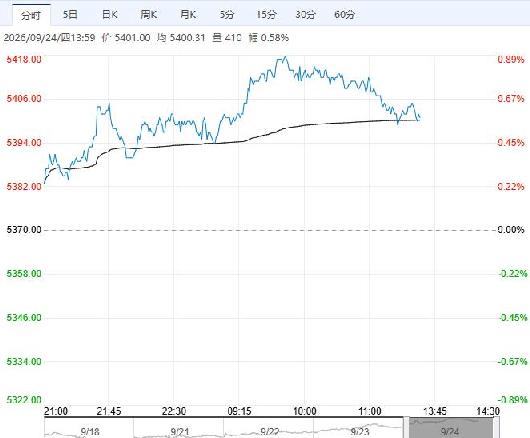
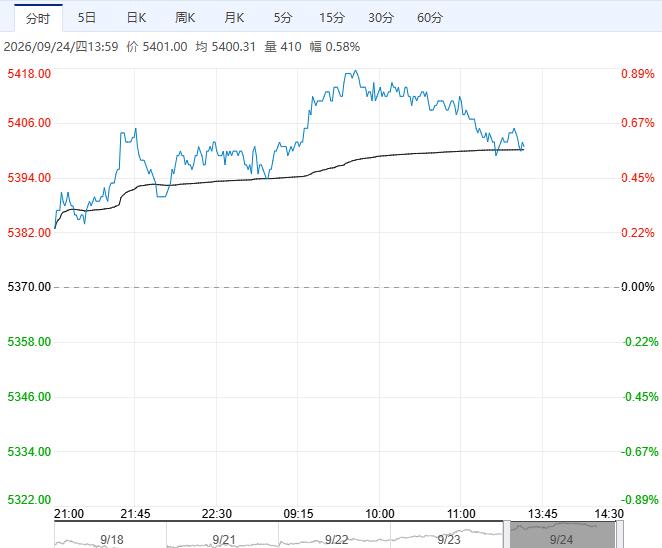
9月24日午盘,白糖主力合约小幅上涨,目前盘内报5401元,涨幅0.58%。虽然巴西甘蔗单产较高,但是制糖比例下调,产糖量同比下降。北半球方面,印度主产区降雨偏少,减产预期较强。美糖利多较强,预计价格继续上行,国内产量预期仍不确定,内生上涨动力暂时不足,或跟随美糖反弹,价格底部有所抬升。
东吴期货:短期预计维持震荡
近期郑糖冲高后有所回落,内外盘走势均有所转弱。国内方面,8月产销数据较前期明显改善,当月销糖约150万吨,工业库存降至222万吨,去库速度明显加快,但库存同比仍增加106万吨,库存压力尚未完全消化。 国际方面,厄尔尼诺背景下泰国、印度及欧洲减产预期增强,巴西中南部累计制糖比明显低于去年同期,对原糖形成一定支撑;但近期能源价格回落后,原糖高位有所调整。 整体来看,国内基本面较7月已有边际改善,但高库存仍限制郑糖上方空间,短期预计维持震荡。
宁证期货:下方支撑坚挺 糖价小幅上涨
StoneX 周三将截至9月的本季糖供应过剩预测从290万吨下调至145万吨,理由是巴西收割延迟以及甘蔗含糖量下降。与厄尔尼诺天气异常相关的高于平均水平的降雨一直在阻碍巴西的甘蔗收割和加工,巴西是全球最大的产糖国和出口国。国内旧榨季超1200万吨的产量为国内提供了充沛供应,仓单数量巨大,09合约结束后压力转移至01合约,高库存仍需时间消化。但国际新季供需显著改善,下方支撑强硬。
继续阅读