开工回升+港口累库紧平衡缓和 乙二醇受地缘扰动波动加大
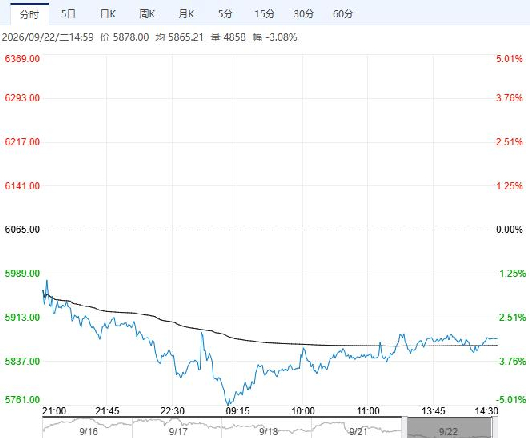
9月22日午盘,乙二醇主力合约大幅回落,目前盘内报5878元,跌幅3.08%。面临双节备料,近期乙二醇回落过程中聚酯工厂适度参与补货,低位买盘存在支撑。当下乙二醇国内供应较为充裕,9月乙二醇呈现供需平衡。近期绝对价格波动受成本端以及消息面影响为主,多将呈现高位宽幅波动。
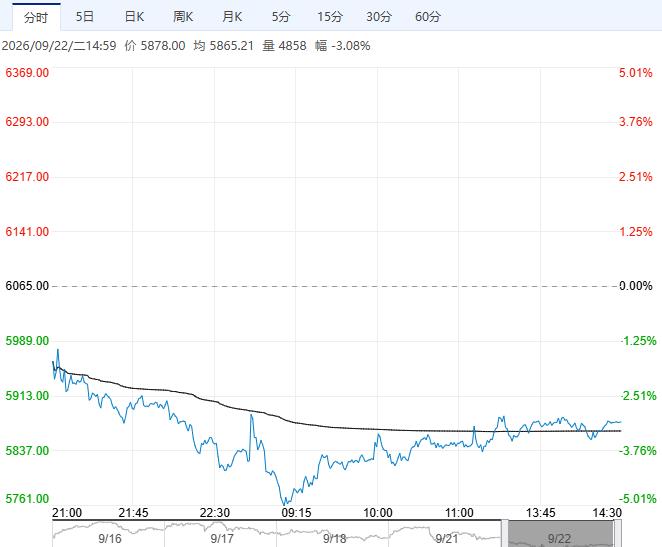
五矿期货:短期价格受地缘扰动波动较大
供应端,近周MEG开工环比较大幅度提升,且华东港口库存呈现小幅累积。装置方面,上周合成气制负荷较大幅度回升、乙烯制整体持稳。往后看,提负装置偏少,仅新疆天业65万吨装置预计近期出料,而检修装置增多,建元26万吨预计近期停车检修、富德能源50万吨计划9月19日进入检修、河南煤业40万吨装置预计9月底进入检修,后续负荷继续上行空间有限。需求端或延续低迷态势,聚酯利润及开工不佳且持续回落,终端产销偏弱,聚酯主动降负带动其产成品去库。整体来看,开工回升叠加港口累库,偏紧格局持续缓和;中期仍需关注华锦阿美、及中沙古雷新装置投产进度,若投产落地,MEG紧平衡格局或被打破。短期价格受地缘扰动波动较大。
银河期货:地缘风险溢价走弱 十月供需矛盾趋向缓和
乙二醇各工艺生产利润扩大,上周煤制乙二醇开工提升带动乙二醇综合开工升至高位,后期进一步提升的空间有限。若10月霍尔木兹海峡部分恢复通航,考虑到船期的滞后效应,前期积压的浮仓最快可能10月下旬到港,届时乙二醇将形成累库格局;若海峡通航维持受限,10月乙二醇供需矛盾也会趋于缓和,主要通过内盘开工提升和聚酯减产降负来实现。
继续阅读